Taxes Crescendo (II) : Jeux , tabac, alcool, livret A....
- Taxes Crescendo : sur les Jeux d'argent, le tabac, l' alcool... baisse du livret A, augmentation de la taxe foncière, perdurance de la taxe d'habitation sur les résidences familiales... : quand les parlementaires, Bercy et les partis politiques taxent, ce sont tous les Français qui trinquent. Cette fiscalisation qui s'ajoute à une inflation galopante constitue l'un des éléments de la grave crise que traverse actuellement la France...mais il y a en a de nombreux autres.
- Hommes politiques, technocrates, hauts fonctionnaires, parlementaires, associations, ONG..... souhaitent imposer aux français la vision qu'ils ont de la société, sur pratiquement tous les sujets économiques, sociétaux, comportementaux....Une petite élite souvent parisienne, impose ses idées au peuple surtout sans le consulter et de préférence en catimini, comme le fait la Commission Européenne.
- D'autres solutions que les impôts et les taxes existent pour mettre de l'argent dans la bougette de Bercy, relancer la consommation : Fonds Souverain (en 2024 le fonds souverain norvégien a gagné 645.000 euros par minute !) Grand emprunt, augmentation du livret A, nouvelle loterie au pactole faramineux qu'on nommerait « la Dette » en référence à l'histoire des loteries et au regard de la "dette" de la France qui ne cesse de monter : 3 595,5milliards au 2° trimestre 2026.
Deuxième partie (II)
Jean-Pierre G. MARTIGNONI-HUTIN, Sociologue.
----
octobre 2026
---
-----
Coup de gueule :
- Masquer le corps de la femme, censurer la beauté féminité : " l'union européenne de radio télévision " veut masquer le corps des sportives, censurer la féminité dans le sport. En plein mois d'aout 2026 " l'union européenne de radio télévision " a censuré les télévisions européennes, qui ne pourront plus filmer les sportives comme elles le faisaient jusqu'à présent. Wokisme, féminisme et islamisme radical, commission européenne.. même combat. Masquer le corps des femmes, censurer la féminité, y compris dans le sport, il fallait y penser ! Une censure moyenâgeuse intolérable. Confer le canard enchainé n° 55I9, page 7, I9 aout 2026, citant Sud-Ouest du II/8/2026 : " l'union européenne de radio télévision vient de pondre une charte afin de rompre avec l'hyper sexualisation des athlètes féminines, Les plans prolongés sur des corps, les prises de vue en contreplongées qui dévoilent des angles intimes ainsi que des ralentis excessifs ( ...) font partie des problèmes constatés dans la couvertures médiatiques des épreuves sportives", estime l'instance
Prochains article à paraitre :
- Mission Patrimoine 2026 : un jeu citoyen de la FDJ censuré par l'ANJ : alors que l'ex Présidente de l'ANJ Isabelle FALQUE PIERROTIN est partie à la retraite, (remplacée par Pascal CHEVREMONT) le régulateur continue de multiplier les mesures liberticides, sanitaires et néophrohibitionniste contre la Française des jeux qui ne peut plus mentionner dans sa communication pour Mission Patrimoine la fonction d'intérêt général de ce jeu citoyen : sauver & restaurer le patrimoine national. Une censure intolérable
- Cobayes ludiques : études sur les joueurs, éthique de la recherche" : Une étude financée par l'Inserm et portée par Guillaume SECSCOUSSE qui se déroulera - la symbolique est terrible mais fait sens - à l'hôpital psychiatrique du Vinatier, veut ausculter le cerveau des joueurs à l'aide d'un IRM. Ils seront rémunérés "entre 170 et 230 euros"... en fonction "de leur performance" !! (confer l'article :"Des chercheurs veulent comprendre ce qui se passe dans le cerveau des joueurs" : les casinos.org 3/3/2025 ) A-t-on le droit d’utiliser des joueurs comme "cobayes" dans des recherches sur les jeux de hasard, pour tenter de confirmer une théorie concernant le jeu problématique dont l’hypothèse générique - le jeu comme pathologie, comme addiction - est loin d’être partagée par tous les chercheurs en sciences sociales spécialistes du gambling et du e gambling, on peut s'interroger ? Cette étude (ainsi que d’autres sur les "plis extérieurs du cerveau" - projet CHAMPOLLION de François MANGIN financé par l'ANR - ) pose de nombreuses questions éthiques, déontologiques, épistémologiques.. "
-----
Taxes Crescendo (II) : Jeux , tabac, alcool, livret A....
Jean-Pierre G. MARTIGNONI-HUTIN, Sociologue.
Deuxième partie (II)
RESUME
Dans la deuxième partie de cette contribution ( la première partie a été publiée sur les casinos.org 24/2/2026 , casino-legal-france.fr. 24/2/ 2026)nous poursuivrons sur cette kyrielle de hausses de taxes qui sanctionnent : 1 : L'industrie du tabac : +92,85 % d'augmentation du prix du paquet de cigarettes de 2018 à 20262 ; 2 : Le secteur alcool, vin & spiritueux : les députés socialistes, insoumis, écologistes ont voté plusieurs amendements, menaçant d'alourdir la fiscalité déjà prohibitive sur l'alcool. Nous nous interrogerons sur les conséquences désastreuses de cette fiscalité abusive : multiples baisses (pouvoir d'achat , consommation; moral des ménages, TVA en chute libre...) Nous verrons qu'il y a d' autres solutions que les impôts et les taxes pour mettre de l'argent dans la bougette de Bercy : politique vertueuse de l'épargne populaire , augmentation du livret A, Fonds Souverain, Grand emprunt, Fonds épargne retraite.... et pourquoi pas une nouvelle loterie annuelle au pactole faramineux qu'on nommerait - dans une belle ironie - « la Dette » en référence à l'histoire des loteries ( confer ci-dessous) et au regard de la "dette" de la France qui ne cesse de monter : 3 595,5milliards au 2° trimestre 2026. Conséquence : l'endettement public français est passé de 14,5% du PIB en I974 à 119% du PIB au 2° trimestre 2026, " son niveau le plus élevé depuis I946 " (sources : les échos du 30/9/2026 , page 1 : "Bercy dans une course folle à la dette ")
"Germa l'idée d'une souscription nationale qui s'appellerait "LA DETTE" : D'une dette à l'autre : s'inspirer du passé pour combler les déficits publiques contemporains : " LA DETTE ": une souscription nationale associée à une loterie pour rembourser la dette de la France.
A la fin de la première guerre mondiale, des milliers de "poilus" (brulés, amputés, défigurés..) ont créé "l'union des blessés de la face". Le colonel PICOT présidera cette association qu'il nommera " les gueules cassées". En France et à l'étranger elle connut un grand succès ( cotisations , galas, spectacles ,tombolas...). Une riche américaine - H.A. STRONG - dont le mari était mort sur le front y participa financièrement. Mais le spectre de la guerre s'éloignant, la générosité populaire s'étiole. Germa l'idée d'une Souscription Nationale surnommée....LA DETTE. Gaston DOUMERGUE, Président de la République, reçoit solennellement le premier billet. Pour s'assurer de la réussite de la souscription, elle est assorti d' une tombola gratuite : 1 billet pour 5 francs souscrits. Solidarité, générosité, désir légitime de "joindre l'utile à l'agréable"...ces multiples motivations assurent un énorme succès à la souscription. Il faut dire que les lots sont nombreux : 10 avions , 1000 automobiles, 2500 mobylettes... Les tirages se déroulent dans le grand salon de la Banque de France ! En 1932 un député reprend l'idée pour combler le déficit publique abyssal, conséquent de la crise de 29. Mais cette proposition originale pour faire rentrer de l'argent dans les caisses de l'État sans augmenter l'impôt, entraine un tollé moraliste et idéologique au parlement. Il faudra attendre le 31 mai I933 pour que naisse la Loterie Nationale, malgré les réticences du Sénat qui parle " de procédés financiers indignes de finances saines". Pugnace, le président de la Commission des finances arrive à faire passer son texte sur une "loterie exceptionnelle" pour lutter contre les calamités agricoles ( source : G. DESCOTILS, JC GUILBERT ," Le grand livre des loteries, histoire des jeux de hasard en France" , l'Archipel, FDJ, I993, 157 pages, et notamment les pages 37 à 39)
------
Taxes Crescendo (II) : Jeux , tabac, alcool, livret A....
INTRODUCTION :
Dans la première de cet article (les casinos.org du 24/2/2026); nous avons parlé :
1 : des baisses successifs du Livret A. Selon un rapport des députés Jean Philippe TANGUY et François JOLIVET, les épargnants ont perdu 300 milliards de pouvoir d'achat sur la période 2021- 2023, à cause de la politique pénalisant l'épargne populaire imposée par François VILLEROY DE GALHAU, ex gouverneur de la Banque de France... et ancien cadre dirigeant de BNP PARIBAS. Les banques ont gagné beaucoup d'argent(*) grâce à ces baisses, scandaleuses et totalement contradictoires au moment où le Président MACRON souhaitait avec le livret A:
- financer la relance du nucléaire....( "Vous n'aimez pas le nucléaire ? Vous allez pourtant le financer malgré vous avec votre Livret A", les numériques, Antoine Roche, I3/3/2026);( "Pour financer les 6 EPR 2 souhaités par Macron,(..) la caisse des dépôts ira piocher dans le livret A, jusqu'ici plutôt destiné à financer le logement. merci les gentils épargnants " ( le canard enchainé n°5527, I4/IO/2026, page 8 , "nouveaux EPR : maintenant c'est 153 milliards")
- réarmer la France ("L’épargne des Français devrait bien financer l’armée, le Sénat a voté mardi 5 mars 2024 une proposition de loi visant à flécher une partie de l’épargne du livret A vers des entreprises de l’industrie de la défense. ", ouest france, A. Quentin, 6/3/2024).
- accélérer la transition écologique. "La ministre de la Transition écologique veut rehausser le plafond du livret A à 30.000 euros afin de dégager 10 milliards d'euros par an pour l'adaptation au changement climatique", Marine CARDOT,BNF business, 4/9/2026)
Sur le livret A confer en annexes secondaires à la fin de l'article les textes suivants :
(*) ANNEXE 1 = "Livret A : pourquoi la baisse du taux est un bol d'air pour les banques françaises"( Marion Heilmann, les échos 19/1/2026)
ANNEXE 2 : La banque de france veut spolier les épargnants : ancien cadre de BNP Paribas le gouverneur de la Banque de France : François VILLEROY DE GALHAU veut dérèglementer les plans d'épargne logement pour faire un cadeau de 4 milliards aux banques Le Livret A semble parfois intouchable, tant il est ancré dans notre histoire financière et sociale depuis plus de deux siècles. Pourtant, au fil des ans, son taux s’est transformé en variable d’ajustement au service des intérêts du Trésor et de certains lobbies. Aujourd’hui, la Banque de France plaide pour une baisse du rendement à 2,4 % Dans les coulisses de Bercy, de la Fédération bancaire française (FBF) et de la Caisse des Dépôts, les négociations et les lobbys sont discrets, mais répétés. ( Baisse du Livret A : le Scandale d’État Français !( libre & riche - https://libre-et-riche.net/articles/baisse-du-livret-a-le-scandale-detat-francais-libre-et-)
ANNEXE 3 : Les trois mensonges du Livret A = La popularité du produit d'épargne préféré des Français repose sur une triple mystification. (les échos François VIDAL , 29 janvier 2026)
ANNEXE 4 = Les épargnants français sont-ils maudits Si l'épargne des ménages est au sommet, elle ne leur permet pas vraiment de s'enrichir. La faute à une forme de conjuration, dont l'État est le principal bénéficiaire (...) les dépôts bancaires, c'est-à-dire l'argent déposé sur les comptes courants, ne sont que rarement rémunérés( les échos, 2 juillet 2025, François VIDAL)
ANNEXE 5 =" Où sont placés les 6.600 milliards d'épargne des Français ? (les échos 8 janvier 2026 Ingrid FEUERSTEIN)
ANNEXE 6 : «Récupérons ces 300 milliards» : le gouverneur de la Banque de France veut mobiliser l’épargne privée pour le financement de l’UE( Anna GROSZ, le figaro, 23 janvier 2025)
2/de la forte augmentation de la taxe foncière ( + 27,5% en 5 ans pour un 100 m2 à Lyon 3° ) imposée par le maire écolo Grégory DOUCET, qui a néanmoins été réélu par une petite majorité de lyonnais masochistes ;
3/de la suppression de la taxe d'habitation, bouffée d'oxygène pour des millions de Français mais "révolution macronienne inachevée" . Cette taxe perdure pour les résidences "secondaires" .....et "familiales", sur lesquelles Bercy fait sciemment l'amalgame, pénalisant les français qui ont "l'esprit de famille" et se saignent parfois aux quatre veines pour préserver un patrimoine immobilier ou ont vécu parents et grand parents.
4/des multiples hausses d'impôts imaginées ces derniers mois par nos parlementaires, le Ministère de l'économie et les partis politiques qui vont paupériser encore plus les Français et les entreprises.
5/ de la taxation accrue des jeux d'argent dont se réjouit la "triste" autorité nationale des jeux. (Dans un article consacré au site de paris Polymarket, prohibé par le régulateur , le Canard Enchainé a qualifié l'ANJ de "triste autorité nationale des jeux", le Canard n°5490, 28/I/2026, p. 8 : " Des paris sur Paris" ) Parlementaires et État"Croupier" se tirent une balle dans le pied en fiscalisant toujours plus "l'industrie du rêve" (loteries, jeux de grattage, paris hippiques, jeux en ligne, paris sportifs, poker...) et l'économie casinotière, qui apparait néanmoins résiliente. Le groupe JOA dirigé par le Laurent LASSIAZ a ouvert en mars le 204 ième casino français à Saumur (*), un casino à la thématique "équestre"(**).
(*) Sur le premier casino d'Anjou confer notre entretien avec Yves TRECA-DURAND, journaliste au Courrier de l'ouest : "Casino de Saumur le jour J": entretien avec JP Martignoni Hutin sociologue" : « le casino : un lieu de brassage social » ( Le Courrier de l'ouest, Angers, 26 MARS 2026, p. 3) Ce quotidien régional a réalisé un dossier complet sur ce nouveau casino :
- "Casino de Saumur le jour J": roulette, black jack machines à sous.... : le casino JOA ouvre ses portes aujourd'hui à Saumur une première en Anjou ( page 1)
- "on vous dévoile les dessous du I° casino d’Anjou" : pages 2,3
- "peu avant le jour J, les équipes s'activent" ( ABF page 2)
- "clientèle fiscalité, concurrence, retombées. Quels enjeux ?" zone de chalandise du casino de Saumur : Carl GUILLET page 3
- « le casino : un lieu de brassage social » entretien avec JP Martignoni Hutin sociologue
- "Un lieu fantasmé depuis trente ans" : Yvan GEORGET page 4
- "Comment le Lion d'Angers s'est engouffré dans la brèche " : Julie REUX page 4
- " Se fixer un montant de budget : conseils pour éviter de tomber dans l'addiction" : Emeline GOURE et Blandine MERCERON (psychologue, addictologue) Annah BLOUIN FAVARD : page 5
- Le casino de Saumur : " Réel atout ou mauvais exemple : qu'en pensent les habitants ? : Matthieu GRUAZ TOUSSAINT page 5
Sur le PMU et les paris hippiques confer l'encadré ci-dessous
Éric WOERTH remplace Emmanuelle MALECAZE-DOUBLET. La sémillante directrice du Pari Mutuel Urbain (2022 -2025), a donné un sacré coup de féminité au "monde" des courses : "Va comprendre Charles"!
En ce qui concerne la filière hippique, signalons la nomination d’Éric WOERTH a la tête du PMU en mars 2026 ( annexe 2) L'ex député Renaissance de l'Oise de "70 ans", indiquant sans rire qu'il voulait "rajeunir l’image du pari hippique » !(annexe3 ) "qu'il se sentira plus utile au PMU qu’au Parlement » (annexe 4) Les turfistes - qui n'ont pas la mémoire courte - affaire de l'hippodrome de Compiègne mettant en cause Éric WOERTH confer annexe 5) - souhaiteront néanmoins bonne chance à l'ex maire de Chantilly, mais regretteront certainement la sémillante Emmanuelle MALECAZE-DOUBLET (photo en annexe 6) directrice du PMU de 2022 à 2025, qui a donné un sacré coup de féminité au "monde" des courses majoritairement masculin. Dans une publicité pour le PMU devenue culte - " Va comprendre Charles" - deux acteurs formidables - André POUSSE (I9I9-2005 ) & Guy MARCHAND (1937-2023 ) - symbolisaient cette "virilité" du turf et l'expertise du turfiste masculin qui fait son papier avec sérieux et logique, parfois mise à mal par l'intuition féminine, qui trouve aussi l'arrivée des courses, dans l'ordre, dans le désordre.... "Va comprendre Charles"!
-------
Dans la deuxième partie de cet article :
- nous poursuivrons sur cette kyrielle de hausses de taxes qui sanctionnent : 1/ L'industrie du tabac : +92,85 % d'augmentation du prix du paquet de cigarettes de 2018 à 2026, pour le plus bonheur des mafias internationales et des revendeurs à la sauvette. 2 / Le secteur alcool, vin & spiritueux, alors que cette filière de la culture française - qui rayonne dans le monde entier et irrigue nos territoires, assiettes, restaurants et apéros - connait déjà de grandes difficultés. Les députés de gauche (socialistes, insoumis, écologistes) ont voté plusieurs amendements, pour alourdir la fiscalité déjà prohibitive sur l'alcool. "Le prix ( de l'alcool) a un effet désincitatif" a même osé plaider la parlementaire socialiste Béatrice BELLAY.
- nous nous interrogerons sur les conséquences désastreuses de cette fiscalité prohibitive: multiples baisses (pouvoir d'achat , consommation; moral des ménages...) TVA en chute libre, et donc important manque gagner pour l'État... (la TVA a rapporté 26 milliards de moins que prévu ces trois dernières années, selon un rapport de l'inspection générale des finances ", Jean Marc VITTORI, " la petite mort des statistiques " les échos 17 février 2026, p IO)
- nous verrons qu'il y a d' autres solutions que les impôts et les taxes pour mettre de l'argent dans la bougette de Bercy. Par exemple à travers une politique vertueuse de l'épargne des français : augmentation du taux du Livret A, Fonds Souverain, Grand emprunt, Fonds épargne retraite, souscription nationale.... et pourquoi pas une nouvelle loterie annuelle au pactole faramineux qu'on nommerait « la Dette » ,en référence à l'histoire des loteries ( confer encadré ci-dessous "La DETTE" : l'ancêtre de la loterie nationale) et - de manière ironique - au regard de la fameuse "dette" de la France qui ne cesse de monter. Elle a atteint 3 595,5milliards au 2° trimestre 2026. Conséquence : l'endettement public français est passé de 30,4 milliards en 1974 (14,5% du PIB) à 3.101,4 milliards en 2023 ( 110,6% du PIB) et il se montait à 119% du PIB au 2° trimestre 2026, " son niveau le plus élevé depuis I946 " (les échos du 30/9/2026 , page 1 : "Bercy dans une course folle à la dette ")
"Germa l'idée d'une souscription nationale qui s'appellerait "LA DETTE" ( GUILBERT , Le grand livre des loteries, l'Archipel, I993, page 37)
D'une dette à l'autre : s'inspirer du passé pour combler les déficits publiques contemporains : " LA DETTE ": une souscription nationale associée à une loterie pour rembourser la dette de la France.
"La DETTE" : l'ancêtre de la loterie nationale
A la fin de la première guerre mondiale, des milliers de "poilus" (brulés, amputés, défigurés, meurtris, traumatisés, ..) qui ont échappé comme CELINE à la boucherie du "chemin des Dames" et à celle des "tranchées", ont créé "l'union des blessés de la face". Le colonel PICOT présidera cette association qu'il nommera " les gueules cassées". En France et à l'étranger elle connut un grand succès, grâce à la générosité ( cotisations , galas, spectacles ,tombolas...).et à "la puissance du peuple regroupé dans une cause commune. Une riche américaine - H.A. STRONG - dont le mari était mort sur le front y participa financièrement. Son aide permit d'acquérir le domaine de MOUSSY LE VIEUX, qui devint en I930 une maison de retraite pour invalides. Mais le spectre de la guerre s'éloignant, la générosité populaire s'étiola. Germa l'idée d'une Souscription Nationale surnommée....LA DETTE. C'est l'ancêtre des loteries nationales contemporaine (Loto, Kéno... ) Gaston DOUMERGUE, Président de la République, reçoit solennellement le premier billet. Pour s'assurer la réussite de la souscription, elle est assorti d' une tombola gratuite : 1 billet pour 5 francs souscrits. Solidarité, générosité, "puissance du peuple rassemblé dans une cause commune"; désir légitime de "joindre l'utile à l'agréable"...ces multiples motivations assurent un énorme succès à la souscription. Il faut dire que les lots sont nombreux et impressionnants : 10 avions (!!), 1000 automobiles, 2500 mobylettes... Les tirages se déroulent dans un endroit à la symbolique forte : le grand salon de la Banque de France ! En 1932 un député reprend l'idée pour combler le déficit publique abyssal, conséquent de la crise américaine de 29. Mais cette proposition originale pour faire rentrer de l'argent dans les caisses de l'État sans augmenter l'impôt, entraine un tollé moraliste et idéologique au parlement. Il faudra attendre le 31 mai I933 pour que naisse la Loterie Nationale, malgré les réticences effarouchées du Sénat qui parle " de procédés financiers indignes de finances saines". Pugnace, le président de la Commission des finances arrive néanmoins à faire passer son texte pour une "loterie exceptionnelle" contre les calamités agricoles". Depuis, cet impôt démocratique volontaire qui ne touche que les joueurs perdure sous différentes formes (loterie nationale, Loto, Kéno, Euro millions, Crescendo...) pour le plus grand bonheur des non joueurs qui payent moins d'impôt grâce à la manne ludique ( source des informations et citations : G. DESCOTILS, JC GUILBERT ," Le grand livre des loteries, histoire des jeux de hasard en France" , l'Archipel, FDJ, I993, 157 pages, et notamment les pages 37 à 39
- En conclusion, nous nous interrogerons sur cette curieuse dette, que - soi-disant - nos responsables politiques veulent diminuer Et si malgré ces cris d'orfraies, c'était tout le contraire ? Et si en réalité tout cela était parfaitement organisé pour le plus grand bonheur des investisseurs privés ( souvent étrangers) qui se précipitent pour acheter la dette de la France ?Car que constate -t- on. En janvier 2025, l'Agence France Trésor chargée de placer la dette de l'État, a emprunté 10 milliards facilement. " Nous avons eu 400 acheteurs" s'est même "félicité" Antoine DERUENNES DG de l'AFT !! (."La France lève un montant record à 20 ans sur les marchés " les échos, G; Be, 15/I/2026 , page 29) . 10 milliards empruntés facilement (et la France aurait pu emprunter beaucoup plus, le livre d'ordres a dépassé les IOO milliards !!! )Tout cela apparait pour le moins suspect. Malgré : l'absence de budget,; un lourd déficit de 5,4% du PIB; la mauvaise « note » de la France l'instabilité politique nationale, les multiples changements de 1° ministre.... les investisseurs se bousculent pour acheter la dette française. Très curieux mais tout s'éclaire. Notre dette ne cesse d'augmenter, tout simplement parce que nos responsables politiques ne souhaitent surtout pas qu'elle baisse. Résultat de ce désastre "La charge budgétaire de la dette est attendu" à 72,9 milliards en 2027, contre 62,6 milliards en 2026" ( Samit Touzani, les échos 30/0/2026 , page 2 : "Bercy va lever un montant record de 340 milliards de dette en 2027") et elle "s'envolera" à 120 milliards en 2030. Mais ils s'en moquent. Ce sont les français qui payent. Dans le même temps cette dette rapporte beaucoup d'argent aux investisseurs, étrangers à 87%. Qui sont ces investisseurs qui curieusement se précipitent pour acheter notre dette ? Des banques privées (à 25%), des banques centrales (à 27%); des gestionnaires privés d'actifs (à 29%) ; des assurances privées (àI8%); des hedgs funds privés (I%)... Sur ce registre il faut renverser la table. 1/rembourser notre dette et les solutions ne manquent pas comme nous le verrons. 2/ permettre aux français volontaires qui ont une épargne abondante de la rentabiliser en achetant cette dette
____________
Néo prohibition : Tu ne fumeras point...sauf si tu en as les moyens
(pour faciliter la lecture les Notes de 1 à 33 sont à la fin de cette partie)
Quelques chiffres pour montrer l'inflation insensée des taxes sur le tabac, et comprendre pourquoi "les français achètent toujours moins de cigarettes " (1) ....du moins dans les civettes.
évolution du prix d'un paquet de cigarettes en 8 ans
- 2018 : 7 euros
- 2020 : 9
- 2021 : IO
- 2023 : II
- 2024 : 12
- 2025 :12,5
- 2026 : 13,5 euros ( +92,85 % d' augmentation)
nombre de paquets de cigarettes vendus
- 2 milliards en 2018; 1,5 milliards en 2023 ( - 25 % en 5 ans)
- cigares, cigarillos(-6%) tabac à rouler (-IO %)
Même la Corse, bénéficiant d'un régime dérogatoire depuis 1811, subit depuis le 1° janvier 2026 une fiscalité prohibitive sur le tabac . Cela pénalise les 204 buralistes insulaires et favorise l'économie souterraine. Sur l'ile de beauté les cigarettes en provenance de Roumanie, d’Italie... sont vendues 70% en dessous du prix officiel ! (2)
Ces hausses scandaleuses du tabac sanctionnent les classes populaires et moyennes, qui ne peuvent même plus s'acheter un paquet de clops désormais à un prix prohibitif : 85 francs pour 20 cigarettes. C'est particulièrement frustrant et humiliant pour ces catégories sociales, souvent obligées de se rabattre sur le marché noir. Probable en effet, que cette chute des ventes dénoncée par les buralistes, masque une autre réalité que la diminution du tabagisme : 1/ la contrebande ; 2/les cartouches ramenées légalement et illégalement des pays frontaliers;
Vieille histoire qui se répète. En 2014 déjà ,"les ventes de Gitanes déclinaient(3), à cause de la hausse des taxes sur le tabac. Pascal MONTREDON, pdt de la confédération des buralistes, regrettait "que les gens profitent des vacances, pour aller faire leur stock de cigarettes en dehors de la France" Il réclamait un plan de lutte contre le marché illégal qui représentait 25,2% en 2013" (4) A l'époque, ces taxes rapportait 12 milliards mais une cigarette sur quatre était achetée " sous le manteau, dans la rue, de l'autre côté de la frontière, sur internet. Conséquence 4 milliards de rentrées fiscales partaient en fumée " (5)
Depuis la situation a empiré. Bercy semble s'en laver les mains et pour cause. Malgré ( à cause) de l'inflation délirante du paquet de Disques Bleus, les recettes fiscales rapportées par le tabac ne s'effondrent pas : 13,7 milliards en 2023, 14 en 2024 auquel il faut ajouter 3,4 milliards de TVA.
Mais on ne peut rien dire, car fumer c'est mauvais pour la santé. La santé publique, systématiquement mis en avant et instrumentalisée pour justifier l'augmentation des taxes sur le tabac, qui feraient baisser le nombre de fumeurs. En réalité en 2022 selon Santé Publique France , plus de 3 français sur IO fumaient (31,8%) - dont 1/4 quotidiennement (24,9%) - soit un total de 12 millions de fumeurs. Mais que constate-t-on ? que ce chiffre est stable depuis 2019.
Mais les lobbys anti-tabac et différentes doxa sanitaires et néo prohibitionnistes empêchent tout débat, qui permettrait la mise en place d'une politique raisonnable - basée sur la prévention, la responsabilité mais respectueuse des libertés individuelles, qui ne soit une politique anti sociale punitive basée sur le prix, pour le plus grand bonheur des mafias et des milliers de revendeurs à la sauvette, qui gangrènent nos quartiers H24 en toute impunité.
En augmentant sans cesse le prix des cibiches pour arriver à la situation actuelle, le gouvernement instaure une néo-prohibition pour de nombreux français des classes populaires et moyennes, tout en boostant le marché noir facteur de délinquance. Baisser la fiscalité, laisser jouer la concurrence pour atteindre "le prix naturel du marché", mettrait un coup d'arrêt sévère à la contrebande et aux mauvais produits. En outre, pas certain que si le paquet de Marlboro revenait à un prix raisonnable ( 5, 6 euros comme dans de nombreux pays européens(*) cela augmenterait le nombre de fumeurs, ou aggraverait les pathologies liées à la consommation de tabac.
(*)Il serait intéressant de regarder si des enquêtes épidémiologiques comparatives internationales existent, pour voir si le nombre de cancer du poumon ( et autres pathologies liées à l'usage du tabac) est corrélé avec le prix du tabac et s'il y a plus de maladies liées au tabac en Espagne, Italie, suisse, Luxembourg....ou il est moins cher, qu'en France. Ces données seraient fondamentales pour mettre en place une politique en la matière. Mais curieusement comme par hasard - et c'est déjà un signe- les grands médias et chaine d'informations n'ont - à notre connaissance - jamais parlé de cette question, pourtant déterminante qui , en plus, n'apparait pas quand on interroge internet
Un non-fumeur ne va pas se mettre à fumer si le prix du paquet de gris baisse. On fume pour de multiples raisons (plaisir, convivialité, geste, posture, imitation, se déstresser; addiction besoin de nicotine; rituel, par bêtise aussi certainement... ) mais certainement pas à cause du prix. La meilleure preuve : la situation actuelle. Même avec des prix prohibitifs, le nombre de fumeurs reste stable depuis 7 ans. Si "les français achètent toujours moins de cigarettes " dans les civettes, cela signifie peut être qu'ils fument moins, mais surtout qu'ils les achètent à l'étranger ou sous le manteau . Comme en attestent les saisies des douanes qui ont explosé ces dernières années. Le député Charles DE COURSON s'inquiétait déjà en 2023 que " 40 % des cigarettes consommées en France étaient achetées en dehors du réseau légal " (6)Plus récemment la sénatrice Pauline MARTIN a posé une question écrite au gouvernement sur cette question ( confer ci-dessous)
Question écrite n°06524 - 17e législature
AUTEUR DE LA QUESTIONMARTIN PaulineTYPE DE QUESTION
Question écrite
MINISTRE INTERROGÉ(E)
M. le ministre de l'intérieur
QUESTION RÉATTRIBUÉE À
M. le ministre de l'action et des comptes publics
DATE(S) DE PUBLICATION
- Question publiée le 30/10/2025
Question de Mme MARTIN Pauline (Loiret - Les Républicains) JO Sénat du 30/10/2025 - page 5397
Mme Pauline Martin attire l'attention de M. le ministre de l'intérieur sur l'explosion du trafic de cigarettes en France et son implantation croissante jusque dans les territoires. Les services de douane et les forces de l'ordre constatent une industrialisation du trafic, avec l'apparition d'entrepôts régionaux et de réseaux structurés calqués sur ceux des stupéfiants. Récemment, un réseau alimentant plusieurs départements, dont le Loiret, a été démantelé à Chartres : plus de 500 cartouches de cigarettes, 13 000 euros en espèces et une arme de poing ont été saisis. Dans le Loiret, des ventes illégales de tabac ont été signalées dans des commerces de façade à Orléans et Montargis, ainsi que sur les réseaux sociaux, notamment Snapchat et Telegram. Selon les études EY-Parthenon et KPMG, près de 40 % du tabac consommé en France échappe au réseau légal, faisant de notre pays le premier marché européen du tabac illicite. Ce commerce parallèle fragilise les buralistes locaux, alimente une économie souterraine et compromet la sécurité publique. Elle souhaite connaître les mesures que le Gouvernement entend mettre en oeuvre pour renforcer la lutte contre ces trafics, mieux coordonner les services de contrôle et soutenir les acteurs économiques légaux dans les territoires les plus touchés.
-----
Même si par définition nous ne connaissons pas avec précision les chiffres du marché illégal du tabac, il apparait énorme et criminogène, avec des milliers de petites mains qui vendent des cigarettes dans la rue toute la journée sans être inquiétés, comme chacun peut le constater dans les grandes villes, par exemple à Lyon Place du Pont. Mais cette taxation du tabac n'entraine pas seulement des trafics, elle a logiquement obligé l'industrie du tabac à se diversifier. Attaqués de toutes part de multiples façons depuis des lustres, les cigarettiers ne pouvaient se contenter de payer des amendes consternantes , au vu des arguments avancés par d'anciens fumeurs (et leurs avocats )aux ETUN, au Canada, en Australie notamment. Récemment Philipp Morris, BAT, Japan Tobacco ( les trois majors de l'industrie du tabac) ont versé 25 milliards de $ à des fumeurs canadiens qui arguaient..... "qu'ils n'avaient pas été avertis des risques liés à l'usage du tabac" !! (7)
Face à ces amendes ubuesques les cigarettiers ne pouvaient pas ne pas réagir. Certes ils ne ventent plus les bienfaits du tabac, à qui on a longtemps attribué des vertus thérapeutiques; certes ils ne reprennent pas la "proposition de Sacha GUITRY de "fumer 60 cigarettes par jour" ! (8) - ils se concentrent au niveau industriel et en bourse (9 ) , lancent de nouveaux produits. Par exemple les cigarettes électroniques, qui font débats depuis longtemps sur différents registres :
- Didier RAOULT : "pourquoi sont-ils tous contre l'e cigarette ?, état, cigarettes , buralistes...quand une coalition d'intérêt finit par nuire à la santé "(IO)
- Etienne LEFEVRE : " la cigarette électronique doit être régulée sans être muselée "(11)
- Lucie ROBEQUAIN : " cigarettes électroniques : les fabricants américains respirent : les régulateurs américains imposent un cadre réglementaire peut contraignant" (12)
Ils promeuvent auprès des jeunes des sachets de nicotine - les pouches - certes sans tabac mais " loin d'être anodins pour la santé "(13)Au final on peut se demander si cette politique liberticide du tabac basée sur une fiscalité exubérante, ne crée pas plus de problème qu'elle n'en résout, y compris en terme de santé publique et nonobstant les conséquences économiques sur les 23 000 buralistes, fréquentés chaque jour par 10 millions de français. Ces commerces ,quand ils ne mettent pas la clé sous la porte, sont obligés de se diversifier. Ils se transforment en agences bancaires low cost fortement encombrées ( compte Nickel de BNP Paribas, Nirio Premio pour la FDJ )(14) :
- où le client fumeur déjà ulcéré par le prix exorbitant du tabac, doit en plus souvent faire la queue et regarder " les paquets de l'horreur", illustrées de photos mortifères et du slogan écrit en grosses lettres noires "FUMER TUE". (*)Un scandale wokiste (un de plus) imposé depuis Paris en catimini aux français fumeurs et non-fumeurs, par certains ministères et associations
- ou le client joueur doit subir les injonctions sanitaires multiples de l'ANJ, indiquant que "jouer est dangereux, entraine des risques d'endettement, d'addiction, d'isolement.... "
Au final en cumulé un triste spectacle sanitaire et moralisateur (imposées par quelques associations parisiennes et des technocrates du ministère de la santé) qui ne peut qu'accroitre la colère et le ressentiment de millions de français : taxés, surveillés, infantilisés, pathologisés, humiliés, méprisés et, au final, pris pour des moutons et des caves. Français qui ne peuvent même plus fumer et qui comme nous allons le voir ne peuvent même plus boire
- (*) Invité un jour à Paris à l'assemblée nationale par Olga GIVERNET, députée de l'Ain, pour un important colloque sur les jeux d'argent, nous avions "osé" prendre la parole pour nous opposer à la doxa du jeu pathologie maladie fortement représentée ( Jean Michel COSTES, Jeanne ETIEMBLE, Observatoire des jeux ; A. ACHOUR-Gaillard et sa petite entreprise SOS joueurs....) qui demandait de nouvelles mesures insensées et totalitaires contre les jeux d'argent. Nous avions dans ce cénacle impressionnant de la République dénoncé ce slogan ( "FUMER TOUT") imposé par quelques personnes indiquant : "dans ces conditions pourquoi ne pas obliger :
- les opérateurs de jeu, et notamment la FDJ, a marqué sur ses cartes de grattage et ses bulletins de Loto : " jouez tue", "jouez ruine", jouez rend addict"
- les constructeurs automobiles à inscrire en grosses lettres sur les portières des voitures neuves : " roulez tue" ?
- Mc Donald a notifier sur ses emballages, sacs, gobelets... : "manger ( des mac do) tue", "rend obèse"....
- la célèbre entreprise d’Atlanta d'indiquer sur ses canettes et boites de soda :"boire du coca-cola tue", "boire du coca fait grossir"?
- Notre question a soulevé une violente vague outragée et hypocrite, dans une partie de l'assistance de cet "entre soi parisien de la bienpensance" ou "toutes les vérités ne sont pas bonnes à dire", (" mais comment ose-t-il ?" )Le responsable des débats nous a ensuite très vite coupé la parole.
__________
Néo prohibition de l'alcool, moralisation, inégalités sociales : Tu ne boiras point, tu ne prendras plus l'apéro...sauf si tu en as les moyens !!
cubis : les français paupérisés, humiliés... obligés d'acheter du "vin en plastique"
Après les jeux d'argent, le tabac : l'alcool.... les parlementaires n'ont pas attendu les vendanges, pour s'en prendre aux français qui boivent l'apéro, dégustent un canon de rouge, une chopine (25cl) ou une fillette lyonnaise (25 ou 29 cl) - de temps en temps "avec modération" - et donc sans "baiser la fillette" (expression populaire employée dans les cafés vendéens, qui signifie vider une bouteille de 33 cl de vin)
Augmentation des taxes sur l'alcool, obligeant souvent nos concitoyens ( classes populaires et même moyennes) à se rabattre sur des cubis de vin (à 2 à 3 euros le litre) car ils ne peuvent même plus se payer un cote du Rhône en bouteille, à 5,6 euros les 75 cl. Humiliation, frustration honte même, pour ces millions de français paupérisés, obligés d'acheter du vin en plastique, alors qu'ils consommaient déjà depuis des lustres les vins en bouteille les moins chers. Si nos hommes politiques, nos élites parisiennes surpayés, fréquentaient - comme tout le monde - les supermarchés, ils constateraient depuis plusieurs mois :
- 1/que les consommateurs dévalisent les rayons œufs
- 2/ que les rayons vin en cubi s'allongent désormais sur des dizaines de mètres, alors qu'avant ces cubis - réservés à quelques clubs de pétanqueurs assoiffés sans le sous - n'étaient guère visibles dans les hypers.
Ces deux exemples indiquent indirectement - contrairement à ce que dit le gouverneur de la banque de France pour justifier la baisse du livret A ( "il n'y a plus d'inflation" dit-il ), que le prix des produits de consommation courante notamment en alimentaire ont fortement augmentés (+20 %) obligeant une majorité de français à trouver des moyens pour dépenser moins....
Par exemple :
- en achetant souvent des œufs, moins chers que la viande et le poisson
- en consommant du vin en cubi. Ces affreuses poches de vin en plastique enfermées dans un carton qu'il faut consommer quand même rapidement, pas du tout glamour mais, à qualité égale, nettement moins chères que le vin en bouteille. ( 2,5 euros le litre pour certaines)
------
Alors
- que le monde du vin est déjà en crise : mildiou, changement climatique, baisse de la consommation, forte diminution des exportations - 16 millions d'hectolitres en I998, 12,8 millions en 2024 ! - surproduction.... à tel point que la profession milite pour un grand plan "d'arrachage des vignes" (15)
- que " les difficultés s'accumulent pour la filière viticole" "( I6)
- que même certaines maisons de champagne sont "dans la tourmente " . Celles réalisant moins de IO millions de CA sont plus vulnérables que les mastodontes du secteur : LVMH, Lançon BCC Laurent Perrier, Pernod Ricard.... (17)
- que les entreprises de la filière vins & spiritueux militent logiquement pour un "cadre stable" , rappelant au passage que l'alcool n'est pas seulement une question de santé publique mais constitue aussi une problématique économique, sociologique et culturelle...... ( confer l'intéressante tribune publiée dans les Échos : " les entreprises de la filière vins et spiritueux méritent un cadre stable " (18)
....les députés (notamment socialistes, insoumis, écologistes) - au mépris de la culture populaire pour le vin, "l'apéro", les spiritueux - ont adopté en commissions plusieurs amendements menaçant d'alourdir la fiscalité déjà prohibitive sur l'alcool, ce qui forcément "inquiète la filière" (I9 ) :
- une taxe de 3% sur les dépenses publicitaires pour les boissons alcoolisées proposée par les Insoumis.
- un amendement instaurant un prix minimum par litre d'alcool défendu par les écologistes
Une certaine gauche qui ne connait pas le peuple, l'ignore, le méprise veut sur de multiples sujets, de manière autoritaire, "décider à la place du peuple" car elle sait "ce qui est bon pour le peuple"
"Le prix ( de l'alcool) a un effet désincitatif" a osé plaidé la députée socialiste Béatrice BELLAY
Les arguments avancés par cette gauche - ( parfois caviar) et ces écolos (souvent bobos) pour taxer encore plus l'alcool laissent pantois. Ils rappellent ceux utilisés par différents groupes de pression - et notamment la doxa du jeu pathologie maladie qui milite en faveur de mesures néo prohibitionnistes contre les jeux d'argent
"Ces taxes ( sur l'alcool) sont présentées comme comportementales : elles visent à faire monter les prix pour réduire la consommation" ; "Le prix a un effet désincitatif" a même osé plaidé benoitement la députée socialiste Béatrice BELLAY" qui visiblement ignore les difficultés des catégories populaires et des classes moyennes pour joindre les deux bouts ( 20)
Nous constatons une nouvelle fois qu’un grand nombre de nos représentants parlementaires, y compris à gauche de l'échiquier ; qu'une bonne partie de nos élites dirigeantes, sont totalement hors sol. Malgré la longue crise des Gilets Jaunes, ils veulent décider à la place des gens. Comme " l'union européenne de radio télévision " qui vient de franchir le Rubicon en censurant le corps des sportives ( confer encadré. en gras ci-dessous) , nos hommes politiques, dirigeants, technocrates, hauts fonctionnaires, de nombreux parlementaires, sénateurs , de nombreuses associations, ONG..... souhaitent continuer à imposer aux français la vision qu'ils ont de la société, sur pratiquement tous les sujets économiques, sociétaux, comportementaux....Une toute petite élite politique et associative, souvent parisienne, veut imposer ses idées au peuple surtout sans le consulter et de préférence en catimini, comme le fait la Commission Européenne sur de multiples sujets.
Masquer le corps de la femme, censurer la beauté féminité : Bruxelles, Kaboul même combat ! : " l'union européenne de radio télévision " veut masquer le corps des femmes, censurer la féminité dans le sport
DU JAMAIS VU ! En plein mois d'aout " l'union européenne de radio télévision " censure les télévisions européennes, qui ne pourront plus filmer les sportives comme elles le souhaitent. Wokisme, féminisme et islamisme radicale, commission européenne même combat : masquer le corps des femmes, censurer la féminité, y compris dans le sport, il fallait y penser ! Une censure moyenâgeuse intolérable. Honte à l'Union Européenne de radio télévision. Cela n'a fait que quelques lignes dans les journaux mais l'affaire est très grave en réalité.
Confer le canard enchainé n° 55I9, page 7, I9 aout 2026, citant Sud-Ouest du II/8/2026 : " l'union européenne de radio télévision vient de pondre une charte, afin de rompre avec l'hyper sexualisation des athlètes féminines, les plans prolongés sur des corps, les prises de vue en contreplongées qui dévoilent des angles intimes ainsi que des ralentis excessifs ( ...) font partie des problèmes constatés dans la couvertures médiatiques des épreuves sportives", estime l'instance "
-----
Prix du timbre, prix du pain, prix des fruits, de la viande, du poisson, du fromage, prix du vin, intérêts du livret A, prix du paquet de cigarettes ( qui vient de passer à 13 euros soit en francs 85,27 F le paquet de clops, soit 4F26 pour une seule cigarette !) prix des jeux d'argent, prix des péages d'autoroute.... Tout cela ils s'en moquent. Ils envoient pas de courrier, fument pas, jouent pas au loto, n'ont pas de livret A, ne boivent pas.... sauf peut-être (parfois, souvent ?) les très bons vins qui accompagnent les très bons repas servis au Sénat et au Palais Bourbon (*) "Flacons" que la plupart des français ne pourrons jamais se payer. Il suffit de regarder l'embonpoint, la face et la physionomie de certains parlementaires - et pas seulement celle du Président Gérard LARCHER - pour le comprendre. Et quand ils fument des cigares, quand ils boivent des grands crus avec leurs propres deniers, ils ont largement les moyens de se les payer vu leurs salaires & pensions. Les hausses de taxes sur l'alcool sont pour eux marginales.
Par ailleurs ils ne placent certainement leur argent sur un livret A comme vient de le démontrer l'affaire EPSTEIN/ LANG, père et fille. Le socialiste Jack LANG 86 ans, a été forcé de démissionner de l'institut du monde arabe après 4 mandats car le PNF a, le 6 février 2026, ouvert une enquête pour «blanchiment de fraude fiscale aggravée» visant l’ancien ministre de la Culture et sa fille Caroline, suite aux révélations de Mediapart sur ses liens financiers et d’intérêts avec Jeffrey EPSTEIN.
Et chacun se souvient du scandale de l'ancien ministre du budget - le socialiste Jérôme CAHUZAC - qui n'avait sans doute pas de livret A mais cachaient des millions à l'étranger, en Suisse notamment. Malgré sa forfaiture, son parjure devant l'Assemblée nationale et la gravité des faits commis, il n' a pas fait un jour de prison. La coupe est pleine pour des millions de français, scandalisés par ces multiples affaires au plus haut niveau de l'État, qui ne concernent pas que les socialistes, même si chacun se souvient de l'affaire du socialiste Dominique STAUSSKAHNN qui avait de bonnes chances de devenir Président de République, si ces frasques sexuelles n'avaient pas été dévoilées. Nos concitoyens n'ont pas la mémoire courte et pourraient renverser la table en 2027.
- Conséquences de cette fiscalité prohibitive: multiples baisses (pouvoir d'achat , consommation; moral des ménages...) TVA en chute libre ( elle a rapporté 26 milliards de moins que prévu ces trois dernières années, selon un rapport de l'inspection générale des finances ", Jean Marc VITTORI, " la petite mort des statistiques " les échos 17 février 2026, p IO)
Trop d'impôt tue l'impôt : courbe de LAFFER
Cette politique négative et punitive entraine une série de conséquences désastreuses au niveau économique, pour les ménages et les entreprises. Elle a même des conséquences fiscales : TVA en chute libre. Le gouvernement se retrouve dans la position de l'arroseur arrosé et le fameux slogan se confirme à nouveau : trop d'impôt tue l'impôt. L'expression illustre la célèbre courbe en "U" renversé de l'économiste américain Arthur LAFFER : il faut réduire les impôts des entreprises pour relancer la dynamique de la courbe (21)) =
- 1 : Baisse du pouvoir d'achat : "au 3° trimestre (2025)le pouvoir d'achat s'est replié de 0,3% pénalisé par l'augmentation des impôts et des cotisations, selon les comptes publiés par l'Insee". (22) Alors que le ras le bol fiscal est au plus haut dans la pays ( 78 % des français estiment qu'ils payent trop d'impôts selon la dernier enquête du conseil des prélèvements obligatoires), la consommation, qui représente la moitié de l'activité du pays, reste atone.
- 2 : " Coup de froid sur la consommation des français" (23): les achats de biens durable reculent comme les dépenses d'habillement. La problématique de la vie chère et du pouvoir d'achat est un sujet central pour les français. Quand les locataires du Palais Bourbon et du Palais du Luxembourg le comprendront- ils ? Cela concerne la métropole mais également avec plus d'acuité les DROM, par exemple La Martinique. Pour l'ile, le différentiel de prix atteint 13,8% en moyenne et dépasse même les 40 % dans l'alimentaire (24) Même si selon l'indice des prix à la commation harmonisé ( IPCH) l'inflation est devenue plus faible en octobre (+1,2%) et novembre 2024 (+1,3% ) la flambée des prix "des deux dernières années (+ 20% d'inflation cumulée de 2022 à 2024 selon Nielsen IQ) "a laissé des traces avec des prix qui restent élevés dans les rayons alimentaires notamment " (25) Ce n'est pas du "ressenti" comme on essaie de nous le faire croire mais la dure réalité qu'affronte quotidiennement les français de Métropole et d'outre-mer en faisant leurs courses. " Même si les prix ont cessé de grimper, remplir son chariot coute plus cher " (26) " Même si l'alimentaire est plus " résilient que le meuble " (27)- faux bien se nourrir tous les jours. Comme le constate la presse économique -" les consommateurs restent sur la réserve, ne se précipitent toujours pas pour consommer. Même pendant les fêtes de fin d'année 2025 , la raclette a remplacé la dinde et le CA des grandes surfaces a reculé de I% en décembre 2025 et 2026 ne s'annonce pas sous de meilleurs auspices " (28)
- 3 : TVA en chute libre : Impôts, taxes en augmentation tout cela est très mauvais pour les ménages, l'activité des entreprises. Résultat les recettes de TVA " ont reculé de 5 milliards en 2026 : " un gouffre pour les finances publiques ".(29) Deux raisons sont fréquemment évoqués : " mollesse de la conjoncture, tassement des dépenses des ménages ne facilite pas les rentrées de TVA assise sur la consommation . Les plateformes chinoises et la faiblesse de l'immobilier pénalisent aussi les recettes fiscales
Pour concilier épargne et consommation il faudrait augmenter le rendement de l'épargne. L 'ex gouverneur de la banque de France François VILLEROY DE GALHAU a fait tout le contraire avec l'aval du gouvernement qui aurait pu s'opposer à cette politique
Pour faire entrer de l'argent dans la bougette de Bercy et dans la poche des français sans augmenter l'impôt, des solutions existent et sont nombreuses. Mais au préalable notre " pays doit mieux aimer l'épargne " (30) comme le précise Agustin de ROMANET, président de Paris Euro place et doit arrêter de faire "un faux procès à l'épargne improductive "(31) comme l'indique Bruno BENSASSON industriel de l'énergie.
- Pour le premier " si la France veut retrouver une dynamique économique soutenue et de long terme, elle devrait chérir son épargne (..) l'épargne se retrouve mécaniquement dans l'investissement (...) pour concilier au mieux épargne et consommation il faudrait se préoccuper du taux de rendement de l'épargne. Plus celui-ci est élevé plus les ménages peuvent desserrer leur effort de précautions face aux incertitudes, bénéficier des effets de leur en richissement, tout en consommant sans trop se restreindre" C'est l'évidence même soulignée soulignée depuis longtemps dans nos nombreux articles. Mais le gouvernement , le gouverneur de la banque de France et les parlementaires font tout le contraire. En baissant le taux du livret A , en augmentant la CGS sur certains placements, en surtaxant les bénéfices sur les grandes entreprises, en augmentant la taxe sur les transactions financières
- Pour le deuxième il faut arrêter de taxer l'épargne des ménages et des entreprises sous prétexte qu'elle serait "improductive" comme si on parlait de lingots et de billets cachés sous le matelas "En réalité l'épargne des français financent déjà l'économie réel, l'épargne privée finance nécessairement l'investissement, le déficit public, (..) lors de l'épidémie covid si certains français ont accumulé des liquidités sur des comptes ils auront financé le quoi qu'il en coute"
Mais il est clair que les ménages possèdent une épargne de précaution qui pourrait être captée de façon positive à travers une politique de rendement attractif du livret A. Le gouverneur de la banque de France (François VILLEROY DE GALHAU) a fait tout le contraire ces dernières années, avec l'aval du gouvernement qui aurait pu s'opposer à cette politique anti social menée par François VILLEROY DE GALHAU. Selon un rapport de deux députés (Jean Philippe TANGUY et François JOLIVET) cette politique anti livret A a fait perdre 300 milliards de pouvoir d'achat aux français sur la période 2021- 2023 . Mais cette politique comme par hasard a fait gagner beaucoup d'argent aux banques.
Il faut inverser la tendance, revenir à la situation antérieure : " quand le livret A faisait gagner du pouvoir d'achat aux Français" (32) " Certes cela n'a pas duré longtemps mais les épargnants s'en souviennent. Avec un rendement à 3% en 2023 et 2024, le livret A a rendu plus riche nos concitoyens, notamment en 2024 ou ce rendement était supérieur à l'inflation. " Ce n'était pas arrivée depuis 2016" !(33) Mais à cause de François VILLEROY DE GALHAU et avec un gouvernement complice, dès 2025 le taux du livret A ( sur lequel on peut placer au 22950 euros) a commencé à baissé, pour atteindre 1,5% en 2026, entrainant une décollecte massive. Le livret de développement durable (LDDS) - avec un plafond de versement encore plus pingre (12000 euros) - a connu un sort identique. Même le livret d'épargne populaire (LEP)- avec un rendement supérieur (2,7 %) - a connu une décollecte en 2025 à. Avec ce LEP on voit le machiavélisme de la Banque de France et de Bercy. Non seulement son plafond est limité à 10 000 euros mais en plus, pour en ouvrir un, un célibataire sans enfant doit disposer d'un revenu fiscal inférieur à 22800 euros. Une majorité de français loin d'être des nantis n'ont donc même pas le droit d'ouvrir un LEP qui possède un rendement plus attractif que le livret A.
Nous le constatons, tout est fait en réalité par nos responsables politiques, par les hommes en gris de Bercy et par le gouverneur de la Banque de France, pour - en catimini - rémunérer le moins possible l'épargne des français. Cachée, secrète, la collusion Banque de France, ministère de l'économie, banques privées semble totale. Scandale rarement dénoncé. Non seulement le rendement de l'épargne populaire est réduit à une peau de chagrin mais en plus les français ne peuvent pas verser ce qu'ils veulent sur leur livret A, leur LDDS et la plupart d'entre eux ne peuvent même pas ouvrir un LEP ...car ils sont trop riches ! En réalité tout a été calculé, verrouillé pour pigeonner nos concitoyens, les appauvrir toujours plus même s'ils sont économes. Fin 2026 avec leur livret A ils toucheront deux fois moins d'intérêt que l'année dernière. Déjà en 2025 ils avaient touché moins qu'en 2024. Un manque à gagner certain pour des millions de français qui, se sentant plus pauvres, forcément consomment moins. Au final, un cercle vicieux qui pénalise l'économie, les entreprises, l'activité.... et les recettes fiscales de Bercy.
Notes de cette partie de 1 à 33 =
- Sébastien DUMOULIN : " tabac les français achètent toujours moins de cigarettes " ( les échos 11/I/2024 page 4)
- -jean TOUSSAINT LEGATO : " le régime dérogatoire sur le prix des cigarettes en corse prend fin" ( les échos 15.I 2026 page 2)`
- " les ventes de cigarettes en baisse " ( les échos 8 juillet 2014)
- ibid. " les ventes de cigarettes en baisse "
- isabelle BARRE : l'amendement clope qui fait tousser les députés " ( le canard enchaine 23 juillet 2014)
- "COURSON clopine avec les cigaretiers"( le canard enchaine n° 5437, page 4, 22/I/2025)
- " canada : trois géants de la cigarette l'amende " ( les échos 21/IO/2024 page I8)
- "pas très fumant " : Wall strett aime les cigaretiers pour leurs concentrations, moins pour leurs innovations ( les échos 12 aout 2014
- ibid. "pas très fumant " : Wall strett aime les cigaretiers pour leurs concentrations
- Didier RAOULT : "pourquoi sont-ils tous contre l'e cigarette ?, état, cigarettes , buralistes...quand une coalition d'intérêt finit par nuire à la santé ( le point° 2174, 15 mai 2014 , p.14)
- Etienne LEFEVRE :ligne de crête " " la cigarette électronique doit être régulée sans être muselée "(les échos I2 août 2014)
- Lucie ROBEQUAIN : " cigarettes électroniques : les fabriquant américains respirent : les régulateurs américains imposent un cadre réglementaire peut contraignant" (les échos 25 avril 2014)
- "l'industrie du tabac met le paquet sur la nicotine : delle promeut auprès des jeunes des sachets moins d'être anodins pour la santé( le canard enchaine n° 5437, page 4, 22/I/2025)
- Édouard LEDERER : " les bureaux de tabac, nouveau terrain d'affrontement dans la banque " ( les échos 29 mai 2024, page 26)
- "arracher et après ? Julie Chauveau, les échos 4/II/2025)
- " les difficultés s'accumulent pour la filière viticole française " (les échos 4/II/2025, page 1...
- Juliette POULAIN " les petits maisons de champagne dans la tourmente" , les échos 4/II/2025, page 24)....
- tribune collective publié dans les échos du 30/9/2025 page IO : " les entreprises de la filière vins et spiritueux méritent un cadre stable "
- Paul TURBAN :" vins et spiritueux : taxes sur l'alcool la filière s'inquiète", les échos 4/II page I6)
- ibid. Paul TURBAN : vins et spiritueux : taxes sur l'alcool la filière s'inquiète", les échos 4/II page I6
- « Trop d'impôt tue l'impôt » : la courbe de Laffer fête ses 50 ans. L'expression illustre la célèbre courbe en U renversé de l'économiste américain Arthur Laffer. Il faut réduire les impôts des entreprises pour relancer la dynamique de la courbe(les échos , I2/II/2024, jean marc DANIEL
- "Pouvoir d'achat la mauvais surprise , Nathalie SILBERT les échos 1/I2/2025 , p. 5
- Coup de froid sur la consommation des français " (les échos 2/12/2024, p. 4, Nathalie SILBERT)
- " Vie chère la concurrence disculpée", prof. Paris I panthéon Sorbonne, les échos 17/2, page 12)
- ibid. Coup de froid sur la consommation des français " (les échos 2/12/2024, p. 4, Nathalie SILBERT)
- "l'alimentaire plus résilient que le meuble " ( investir le JDF n° 2720, 21/2/2026, p.5
- ibid. , l'alimentaire plus résilient que le meuble " ( investir le JDF n° 2720, 21/2/2026, p. 5
- l'alimentaire plus résilient que le meuble " ( investir le JDF n° 2720, 21/2/2026, p. 5
- "tva en chute libre : un gouffre pour les finances publiques " ( investir le JDF n° 2708 , 29/II/2025 p. 7)
- notre " pays doit mieux aimer l'épargne " Agustin de ROMANET( les échos 13/I/2026 p. 9)
- "Le faux procès à l'épargne improductive "(2) Bruno BENSASSON ( les échos 18/I2/2O25 p. II)
- "quand le livret A faisait gagner du pouvoir d'achat " ( investir le JDF n° 2714, IO janvier 2026, p. 29)
- ibid. "quand le livret A faisait gagner du pouvoir d'achat " ( investir le JDF n° 2714, IO janvier 2026, p. 29)
Pour faire entrer de l'argent dans la bougette de Bercy sans augmenter l'impôt, des solutions existent En I928 en Angleterre, un banquier iconoclaste lance un fonds national pour éliminer la Dette du pays
pour faciliter la lecture les notes de 1 à 14 sont situées à la fin de cette partie
Créer un fonds national pour éradiquer la dette de la France, n'est pas une idée ubuesque. En I928 un banquier britannique place 500 000 livres dans un fonds national assorti d'une clause . Les sommes ne peuvent être libérées, que si le fonds élémine la dette du pays ( les échos 14/I 2026) Malheureusement, à cause l'incurie des dirigeants ,la dette britannique comme celle de la France n'a fait que de se creuser. Elle approche désormais 3000 milliards de livres pour les anglais, plus de 3000 milliards d'euros pour la France. Le fonds national du banquier britannique crée en 1928 se monte actuellement à 607 millions de livres. A la suite d'une longue procédure judiciaire la somme vient d'être versée au trésor anglais " (le canard enchainé 21/I/2026 , n° 5489, page 5)
Fonds souverain : faire de l'argent avec de l'argent : en 2024 le fonds souverain norvégien a gagné 645.000 euros par minute !
Autre méthode pour trouver de l'argent sans augmenter l'impôt : le fonds souverain. En 2024 le fonds souverain norvégien a gagné 645.000 euros par minute ! La création d'un fonds souverain comme il en existe dans de nombreux pays, permettraient d' utiliser l'épargne des français, des entreprises et d'autres investisseurs, pour constituer un magot qui grossirait sans cesse et dont les intérêts permettraient de réduire notre dette. Nous prendrons deux exemples emblématiques positifs : les fonds souverains norvégien et saoudien, et un contre-exemple négatif : le fonds souverain algérien
Les Fonds souverains étatiques. (sovereign wealth funds) permettent aux États qui s'en dotent, d’engranger des capitaux considérables sans augmenter l’impôt. Sur ce registre l’actualité de la Norvège (le bon élève) et de l’Algérie (le très mauvais (1) nous invite à nous demander : pourquoi diable la France ne s’est-elle pas dotée depuis des lustres d’un fonds souverain ? Même si notre pays ne possède pas de ressources pétrolières et gazières, il y a mille manières d’amorcer et ensuite d’approvisionner un tel fonds. L’État prouverait sa capacité à mettre de l’argent de côté, comme le font des millions de nos concitoyens, et de ne pas être uniquement dispendieux. Investisseurs institutionnels, banques, entreprises privés & publiques, grands groupes - et des millions de Français soucieux de diversifier leurs placements sur le long terme - pourraient contribuer à un tel fonds à gouvernance étatique.
En 2024 le fonds souverain norvégien a réalisé une pluvalue de 214 milliards d'euros !
Leader mondial en matière de fonds étatiques : la Norvège. Crée en 1996 le Fonds norvégien gère actuellement un pactole de 1 678 milliards d’euros (1780 milliards de $) (note 2 et annexe 1 ) qui grossit sans cesse de manière spectaculaire. Il a gagné 214 milliards d’euros en 2024 (3)Citons encore quelques statistiques hyperboliques qui peuvent faire rêver car elles correspondent à la réalité, non à une pyramide de PONZI (4) L’année dernière le fond norvégien a gagné 645.000 euros par minute, accumulant 168 milliards en 6 mois (note 5 et ANNEXE 6). En mettant systématiquement de côté une partie de ses revenus pétroliers, en faisant fructifier prudemment ce pactole, le Royaume dirigé par Harald V de Norvège, a accumulé en 29 ans une fortune représentant 300 000 euros par habitant (6) public Investment fund
Autre modèle le fonds souverain saoudien (PIF) (7) Pesant 1050 milliards de $ le PIF voulu par Mohamed Ben Salmane ( MTS) - 4° plus grand fonds d'investissement étatique au monde - est " un instrument de mutation économique vers un futur sans pétrole " souligne le Global SWF la plateforme de recherche sur les fonds souverains " (8) En 2024 ses actifs ont bondi de 18%, ses revenus de 25% , grâce aux dividendes perçus. Le PIF finance les méga projets du royaume , notamment la ville futuriste de Neom. L'argent placé à l'étranger ( 20 % du PIF) est réinvesti en Arabie saoudite. Le PIF détient un portefeuille d'actions cotés à Wall street d'une valeur de 24 milliards de $. Sur les 600 milliards d'investissement promis à TRUMP par MBS le PIF en apportera 200. Le fonds souverain saoudien va également investir 100 milliards en Inde dans un projet pétrochimique, le premier ministre indien ( MODI) offrant de nombreux avantages fiscaux à MBS ( profits et dividendes du fonds exemptés d'impôts pendant IO ans). le PIF investit aussi en Égypte, en Jordanie, à Oman ...mais pas en Israel" .
Aux antipodes de ce comportement vertueux d’OSLO et de l'Arabie saoudite, on trouve Alger. Bien que possédant des réserves d'or noir et de gaz trois fois supérieures à celle de la Norvège, son Fonds souverain. (FRR : fond de régulation des recettes) pèse seulement 16 milliards $. L’affaire avait pourtant bien commencé. En 2013 (13 ans après sa fondation) le FRR gérait 73 milliards de $ et devenait le 1° fonds souverain d’Afrique (9). Mais partir de 2006 le gouvernement algérois a commencé à siphonner le FRR et à l’occasionne du Covid il a vidé les caisses. Par définition, un Fonds censé assurer la souveraineté d’un pays ; constitue un placement long terme diversifié ( le fond norvégien est investi sur plus de 8.500 entreprises cotées)(IO) qui ne doit pas être grignoté. Seul les intérêts, plus-values et dividendes qu’il produit peuvent être peu ou prou retirés. Bien géré un Fonds souverain - tel le plutonium - produit plus d’énergie (d’argent) qu'il n’en consomme.
"Vertu norvégienne, incurie française" : Creer en 2000 par feu Lionel JOSPIN le fonds de réserve des retraites (FRR) avait toutes les vertus d'un fonds souverain
Et la France dans tout ça ? Il n’est jamais trop tard. Malgré les déboires du fonds souverain voulu par Lionel JOSPIN mais torpillé par Dominique DE VILLEPIN ( voir encadré ci-dessous) notre pays peut se doter rapidement d’un Fonds souverain dont l’inaliénabilité sera inscrite dans la loi pour échapper aux alternances politiques. En quelques années l’argent récolté permettra de combler de nombreux déficits, de diminuer la dette et même de la supprimer. Diversifié, le Fonds se positionnera sur les classes d’actifs les plus rentables ( les actions) en privilégiant les moins spéculatives et celles qui assurent un copieux rendement chaque année. Quelques exemples des rendements de sociétés cotées à Paris connues de tous qui verseront dividende en 2025 :
Esso : 13%
Icade : 11,97 %
SES : 9,51%
M6 : 9,48%
Mercialys : 9,43%
Coface : 8 ,59%
TF1 : 7,99%
Engie : 7,66%
Scor : 7,4%
Orange : 7%%
De nombreuses autres entreprises cotés au CAC 40 ou dans le SRD qui ont pignon sur rue depuis des lustres (et donc une grande visibilité) assurent depuis des années un rendement de 5 à 7%, sans parler des actions gratuites et autres dividendes exceptionnels distribués régulièrement, à l’instar d’Air liquide. Autre exemple : la société Rubis. Ce groupe français opérant dans le secteur des énergies verse depuis plus de 30 ans sans interruption un dividende qui se montera cette année à 2,05 euro ( assurant un rendement de plus de 7 %). C’est pas pour rien que BlackRock - le géant américain de la gestion d'actifs - a déclaré à l'AMF le 21 mars 2025, avoir acheté plus 5% du capital de Rubis (5.354.714 actions Rubis).
"Vertu norvégienne, incurie française" (*) : pourquoi le fonds de réserve des retraites lancé par feu Lionel JOSPIN a fait flop
"Creer en 2000 par le gouvernement JOSPIN, le fonds de réserve des retraites (FRR) avait toutes les vertus d'un fonds souverain. A cause de l'incurie des dirigeants politiques et notamment celle de Dominique de VILLPEPIN le FFR (38 milliards à l'époque) est géré dès 2011 dans une logique de liquidation. Néanmoins il pèse encore 19 milliards. Ce pactole pourrait servir de base au lancement d'un fonds souverain permettant , comme le souhaitait Lionel JOSPIN , de " préparer l'avenir" d'épurer notre dette.(*) confer la chronique de Francois VIDAL : "Vertu norvégienne, incurie française " (les échos 5/2/2026 , p. 9)
Même si curieusement les ministres ( notamment celui de l'économie et du budget), les politiques, les parlementaires, les médias propagandistes d'information en continue, parlent peu des Fonds souverains , ce n'est pas un phénomène anecdotique réservé à quelques monarchies du golfe, craignant de retrouver le « désert des bédouins » une fois leur richesse pétrolière épuisée. (Ce qui entre parenthèse n’est pas demain la veille malgré les dires de certains experts écolos-bobos )
En 2023, le Sovereign Wealth Institue recensait 176 Fonds souverains ( I2) et c'est aux ETUN qu’on en trouve le plus ( pour tout savoir sur les fonds souverains confer en annexe 3 l’article de Christelle LECOURT et Sophie BOURLET : « les fonds souverains avancent encore masqués «CNRS, le journal, 14/IO/2024) ) Cela a des conséquences importantes sur les marchés financiers. L’énorme différence de capitalisation boursière entre les USA ( 55 000 milliards de $) et l’union européenne ( 10 200 milliards de $) provient pour partie des fonds souverains investis en bourse. C’est dire leur importance. Non seulement ils rapportent beaucoup d'argent aux États qui s'en dotent, mais en plus ils financent l'économie. « Leur encours représente 155% du PIB en Amérique, 22% seulement en Europe « (13) Les Fonds souverains sont donc doublement vertueux : pour les États qui s’en dotent; pour les marchés qui reçoivent en permanence des capitaux frais qui viennent s'investir sur le long terme et ne pratiquent pas le trading à haute fréquence, la spéculation courtermiste, les achats ou vente à découvert (SRD).... mécanismes formant des bulles spéculatives qui déstabilisent les bourses mondiales.
Ces différents cercles vertueux expliquent pour partie le dynamisme américain. Alors que le taux d’épargne est de 4% aux États-Unis il est de 16 % en Europe. Les américains sont et se sentent plus riches. Cet effet de richesse conduite « à une progression rapide de la consommation (+2,5% par an) alors qu’elle stagne en Europe « (14) selon Patrick ARTUS, membre du cercle des économistes.
Si le gouvernement sollicitait nos concitoyens qui ont de l'épargne, du liquide, du cash et peut être même quelques lingots sous la matelas) pour investir dans un fonds souverain étatique avec un bon rendement de 4 à 5 % des millions de Français accepteraient volontairement de bloquer une partie de leur épargne sur ce fonds, sachant qu'il représente un placement de père de famille. Tout le monde n'a pas le temps, l'envie, les connaissances pour entrer en bourse ou beaucoup de petits porteurs ont déjà perdu des plumes, à cause de l'organisation des marchés financiers dirigée par l'AMF ( radiation soudaine de la cote, augmentation de capital , profit warning...) Organisation qui souvent ruine les petits actionnaires individuels même quand ils sont patients, prudents. Ceci explique le faible nombre d'actionnaires individuel en France qui possédant un portefeuille ( 7%)
conclusion =
- En conclusion, si nous faisons la synthèse de nos lectures, analyses, recoupements... nous nous interrogerons sur cette curieuse dette, que - soi-disant - nos responsables politiques et différentes institutions (Ministre de l’économie, gouverneur banque de France , cours des comptes…) veulent diminuer Et si malgré ces cris d'orfraies, c'était tout le contraire ? Et si en réalité tout cela était parfaitement organisé - par Bercy, l'État, les banques, le gouverneur de la Banque de France... - pour le plus grand bonheur des investisseurs privés ( souvent étrangers) qui se précipitent pour acheter la dette de la France ?
- Car que constate -t- on et comme par hasard personne n'en parle dans les médias généralistes. En janvier 2025, l'Agence France Trésor (AFT) chargée de placer la dette de l'État, a emprunté 10 milliards facilement. " Nous avons eu 400 acheteurs" s'est même "félicité" Antoine DERUENNES DG de l'AFT !! (."La France lève un montant record à 20 ans sur les marchés " les échos, G; Be, 15/I/2026 , page 29) comme si c'était une bonne nouvelle que la France aggrave encore son déficit. Cette bonne humeur du directeur de l'AFT fait sens. 10 milliards empruntés facilement (et la France aurait pu emprunter beaucoup plus, le livre d'ordres a dépassé les IOO milliards !!! )tout cela apparait pour le moins suspect. Malgré : l'absence de budget,; un lourd déficit de 5,4% du PIB; la mauvaise « note » de la France ( qu'est-ce qu'on a pas entendu comme propagande dans les médias ou de la part d' hommes politiques et de membres du gouvernement sur cette question de la "notation de la France" brandie comme une menace) Malgré l'instabilité politique nationale, les multiples changements de 1° ministre.... les investisseurs se bousculent pour acheter la dette française. Très curieux mais tout s'éclaire. Notre dette ne cesse d'augmenter, tout simplement parce que nos élites, nos responsables politiques, nos hauts fonctionnaires, les gros investisseurs... ne souhaitent surtout pas qu'elle baisse.
- Résultat de ce désastre "La charge budgétaire de la dette est attendu" à 72,9 milliards en 2027, contre 62,6 milliards en 2026" ( Samit Touzani, les échos 30/0/2026 , page 2 : "Bercy va lever un montant record de 340 milliards de dette en 2027" et "s'envolera" à 120 milliards en 2030" ("L'envolée de la charge de la dette " (Les échos 27 mars 2026, page 1) : " les intérêts de la dette devaient atteindre 120 milliards en 2030 selon Rexecode, elle ne pourra être financée que par des économies sur les autres budgets ou des impôts supplémentaires"
- Mais ils s'en moquent. Ce sont les français qui payent. Dans le même temps cette dette rapporte beaucoup d'argent aux investisseurs, étrangers à 87%. Qui sont ces investisseurs qui curieusement se précipitent pour acheter notre dette ? Des banques privées (à 25%), des banques centrales (à 27%); des gestionnaires privés d'actifs (à 29%) ; des assurances privées (àI8%); des hedgs funds privés (I%)...
- Sur ce registre il faut renverser la table. 1/rembourser notre dette et les solutions ne manquent pas. 2/ permettre aux français volontaires qui ont une épargne abondante à plus de 3000 milliards ( sans parler de l'assurance vie) de la rentabiliser en achetant cette dette
----
Notes de cette partie de 1 à 14 =
- « Fonds souverain de l’Algérie : les raisons d’un fiasco : Fonds d’investissement : à la différence de la Norvège, leader mondial des fonds d’investissement étatiques, le fonds pétrolier algérien n’a jamais pris son essor » ( Nessim AIT KACIMI, les échos 10/3/2025, page 31)
- « Le fonds souverain de la Norvège a gagné un montant faramineux en 2024 » (Mikita KARASIOU , AFP, Capital29/01/2025)
- Ibid. « Le fonds souverain de la Norvège a gagné un montant faramineux en 2024 » Mikita KARASIOU
- Pyramide de Ponzi : montage financier frauduleux de type cavalerie, consistant à rémunérer les investissements des clients par les fonds procurés par de nouveaux entrants. Confer l’affaire MADOFF : « la plus grande pyramide de Ponzi de l’histoire est soldée » ( courrier international 2 janvier 2025), « Affaire Madoff : seize ans plus tard, les victimes remboursées à 94 %. Le fonds des victimes de cette arnaque a clôturé le 30 décembre 2024 le remboursement de 41 000 investisseurs escroqués. (…)grâce à la plus grande pyramide de Ponzi de l’histoire. Ils ont pu récupérer 94 % de leurs pertes, seize ans après l’éclatement de l’affaire. » (le parisien 14/1/2025)
- « 645.000 euros par minute : le gigantesque fonds souverain norvégien accumule 168 milliards d'euros en seulement 6 mois : L'équivalent du PIB du Maroc, c'est ce qu'a réussi à générer le fonds souverain de Norvège, le plus gros du genre, au premier semestre 2024. Avec 168 milliards d'euros de rendement en l'espace de six mois, sa valeur totale pointe à 1.530 milliards d'euros, soit - cette fois - plus que le PIB espagnole”. ( Julien GOUESMAT la tribune 14/08 :2024) confer ANNEXE 2
- « 300.000 euros par habitant : le pactole du fonds souverain norvégien : Le fonds pétrolier de la Norvège a progressé de 4,4 % au troisième trimestre, après un gain de 8,6 % au premier semestre. A la tête de 1.630 milliards d'euros, il conforte sa place de leader mondial des fonds d'investissement étatiques. Si le fonds vendait tous ces investissements, il pourrait offrir une maison à chaque norvégien, petit ou grand. ( les échos 23/IO/2024, Nessim AIT KACIMI
- " le fonds souverains saoudien investit ses pétrodollars " (Sour nessim Ait KACIMI, les échos 23/ sept 2025 p; 29)
- ibid. " le fonds souverains saoudien investit ses pétrodollars " (Sour nessim Ait KACIMI, les échos 23/ sept 2025 p; 29)
- source ce des chiffres cités : ibid. « Fonds souverain de l’Algérie ……( Nessim AIT KACIMI, les échos 10/3/2025, page 31)
- Comment le plus grand fonds souverain au monde pare au plongeon des Bourses : Le plus grand fonds d'investissement étatique au monde, celui de la Norvège, est investi sur plus de 8.500 entreprises cotées. ( Nessim AITKACIMI, les échos, 12 mars 2025 )
- Jean baptiste FRESSOZ (CNRS), « l’histoire sans fin du pic énergétique « ( Le Monde 19/2/20245) ; « la demande mondiale de pétrole va rester solide jusqu’en 2030 » ( Nicolas RAULINE, les échos, 13 juin 2024, page 15)
- Les fonds souverains avancent encore masqués14.10.2024, par Christelle Lecourt, Sophie Bourlet (CNRS, le journal) article est issu de la revue Dialogues économiques ( confer ANNEXE 3)
- « les conséquences de la richesse boursière des américains « ( Patrick ARTUS , les échos 3/3/2025 p. 10)
- Ibid. : « les conséquences de la richesse boursière des américains « , Patrick ARTUS
------
ANNEXES PRINCIPALES DE L'ARTICLES: 6 annexes notées de 1 à 6
- annexe 1 = entretien avec Yves Tréca-Durand journaliste à Angers : ouverture d’un casino à SAUMUR : « Ouverture du premier casino d’Anjou + encadré : entretien avec JP Martignoni Hutin sociologue : « Un lieu de brassage social » LE COURRIER DE L’OUEST , Ouest France 26 MARS 2026) « On ne vient pas uniquement au casino pour jouer » : ce sociologue défend un lieu de « brassage social important » ( OUEST France 25 mars 2026)a
- annexe 2 = "Éric Woerth en passe de prendre la présidence du PMU": (Rachel COTTE, les échos , IO mars 2026 )
- annexe 3 : « Il faut rajeunir l’image du pari hippique » : Éric Woerth va être nommé président du PMU ( Fréderic de MONICAULT, Mathilde VISSEYRIAS, le figaro économie IO mars 2026 ))
- annexe 4 : « Je me sentirai plus utile au PMU qu’au Parlement » ( Ludovic LASCOMBE, Courrier picard; 9 Mars 2026
- annexe 5 affaire de de la vente de l'hippodrome de Compiègne : " La République se penche sur le cas Woerth ( le journal du dimanche Gaël Vaillant13/01/2011 , Mis à jour le 24/01/2023 )
- annexe 6 : la sémillante ex directrice du PMU : Emmanuelle MALECAZE-DOUBLET. Par sa simple présence et sa personnalité, Emmanuelle MALECAZE-DOUBLET a donné un sacré coup de féminité et de glamour au monde viril des courses
-------
annexe 1 = annexe 1 = entretien avec Yves Tréca-Durand journaliste à Angers : ouverture d’un casino à SAUMUR : « Ouverture du premier casino d’Anjou + encadré : entretien avec JP Martignoni Hutin sociologue : « Un lieu de brassage social » LE COURRIER DE L’OUEST , Ouest France 26 MARS 2026) « On ne vient pas uniquement au casino pour jouer » : ce sociologue défend un lieu de « brassage social important » ( OUEST France 25 mars 2026)
annexe 2 = "Éric Woerth en passe de prendre la présidence du PMU": (Rachel COTTE, les échos , IO mars 2026 )
"Une assemblée générale doit entériner sa nomination vendredi. L'ancien ministre gérait déjà le « Pacte PMU 2030 » depuis septembre, une mission formée pour retrouver des investissements et développer une offre plus attractive. De l'hippodrome de Chantilly - ville dont il a longtemps été maire entre 1995 et 2017 - au PMU… La voie d’Éric Woerth était toute tracée pour présider la maison de paris hippiques. Selon une information du « Figaro », une assemblée générale du PMU doit entériner sa nomination vendredi. Il faudra encore attendre le feu vert de la Haute autorité sur la transparence de la vie publique (HATVP) pour qu'il puisse prendre ses fonctions, car il a été ministre… pour quelques heures en octobre dernier. La nomination de ce fin connaisseur du monde hippique était pressentie. "
annexe 3 : « Il faut rajeunir l’image du pari hippique » : Éric Woerth va être nommé président du PMU ( Fréderic de MONICAULT, Mathilde VISSEYRIAS, le figaro économie, IO mars 2026 )
Une assemblée générale du PMU, prévue ce vendredi, doit valider la nomination de l’ancien ministre. Il avait été missionné par le gouvernement pour proposer une réforme de l’opérateur de courses hippiques en difficulté. Le PMU qui a un nouveau directeur général depuis décembre, aura bientôt aussi un président. Éric Woerth s’était déclaré candidat à ce poste, en quittant son mandat de député de l’Oise ces derniers jours. Une assemblée générale du PMU, prévue ce vendredi, doit valider sa nomination. «Je connais bien le fonctionnement de la filière hippique depuis longtemps, déclare-t-il au Figaro. J’ai été maire de Chantilly et j’ai récemment fait une mission pour le gouvernement afin d’accompagner la filière dans son redressement. Toutes les parties prenantes ont une conscience très approfondie de ce que représente la baisse structurelle des enjeux sur les paris hippiques. Il faut rajeunir l’image du pari hippique."
annexe 4 : « Je me sentirai plus utile au PMU qu’au Parlement » ( Ludovic LASCOMBE, Courrier picard; 9 Mars 2026 )Éric Woerth met fin à 43 ans de vie électorale L’ancien député de l’Oise Éric Woerth (Renaissance) devrait prendre dans les prochains jours les rênes du PMU société organisatrice des paris hippiques.
annexe 5 affaire de de la vente de l'hippodrome de Compiègne : " La République se penche sur le cas Woerth ( le journal du dimanche Gaël Vaillant13/01/2011 , Mis à jour le 24/01/2023 )
La Cour de justice de la République (CJR) a ordonné jeudi l'ouverture d'une instruction dans le dossier de la vente de l'hippodrome de Compiègne qui met en cause Éric Woerth. L'occasion de faire un point sur cette affaire avec Corinne Lepage, à l'origine de la saisie de la justice, et André Vallini, membre socialiste de la CJR, interrogés par leJDD.fr.
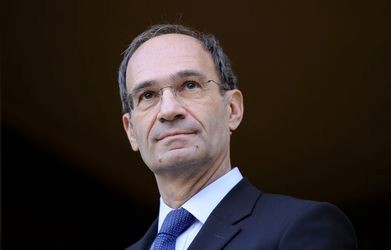 Une instruction va démarrer pour déterminer l'implication d’Éric Woerth dans la vente de l'hippodrome de Compiègne. © Reuters
Une enquête visant l'ancien ministre Éric Woerth a été ouverte jeudi par la Cour de justice de la République (CJR) pour la vente par l'État d'une parcelle de la forêt de Compiègne à une société de courses hippiques. Le maire de Chantilly, qui intervenait alors sur le dossier en tant que ministre du Budget, sera interrogé pour "prise illégale d'intérêts". Corinne Lepage, présidente du parti politique Cap21, et André Vallini, "monsieur justice" du PS et membre de la CJR, décryptent le dossier pour leJDD.fr.
L'hippodrome de Compiègne, une vente "illégale"?
Est en cause dans cette affaire la vente gré à gré d'une parcelle de la forêt publique de Compiègne. Le terrain compte en réalité une faible surface forestière, et est en fait occupé par l'hippodrome de la sous-préfecture de l'Oise ainsi qu'un golf. Il a été vendu en mars 2010, sous la signature d’Éric Woerth, alors ministre du Budget, pour 2,5 millions d'euros à une société de courses hippiques. une vente de gré à gré ne passe pas par un appel d'offres publiques, pourtant obligatoire pour toute cession d'un bien d'État. Autrement, il doit y avoir concurrence pour éviter tout conflit d'intérêts. «Avant même l'édit de Colbert sur l'exploitation des forêts royales[devenues publiques à partir de la IIIe République, Ndlr], un texte signé vers 1350 interdisait déjà toute cession de parcelle forestière royale. Au vu du droit forestier [qui relève désormais du droit privé, Ndlr], la vente de la parcelle de Compiègne aurait de toute façon été illégale", indique Corinne Lepage. La présidente de Cap21, avocate de profession, est à l'origine de la saisine de la justice. Pour elle, le problème n'est pas uniquement juridique: "Le néolibéralisme qui semble primer aux yeux des responsables politiques au pouvoir remet en cause la transmission de nos biens publics à nos enfants." Dans une interview qu'il a donnée au Figaro début janvier, Éric Woerth justifiait cette vente par la politique immobilière de l'État qui "n'a pas à être propriétaire d'un hippodrome".
Une cession impossible?
En 2003, Hervé Gaymard, alors ministre de l'Agriculture, avait refusé la vente du terrain de l'hippodrome de Compiègne, invoquant, de façon justifiée, le blocage juridique. Deux options seulement sont possibles: un échange entre les deux terrains ou une loi débattue au Parlement. Dans les deux cas, l'exécutif doit prouver l'intérêt général d'une telle cession. "Une jurisprudence a fortement restreint ces options", note toutefois Corinne Lepage, qui rappelle que l'intérêt général est aujourd'hui difficile à justifier. André Vallini, membre socialiste de la CJR tenu à l'impartialité par sa fonction, remarque, de son côté, que l'agenda parlementaire était déjà suffisamment chargé au premier semestre 2010 pour évoquer ce genre de sujet.
La faute à Matignon?
Mais comment l'hippodrome de Compiègne, et le golf se trouvant à proximité, ont-ils été vendus? Éric Woerth, en tant que ministre du Budget, a autorisé cette vente par un document signé de sa main. Dans son interview au Figaro, il livre toutefois une version plus nuancée des faits. A la suite d'une réunion informelle entre conseillers techniques à Matignon, c'est le Premier ministre qui aurait pris la décision. L'implication d’Éric Woerth ne serait donc que la conséquence de ses obligations de ministre. Il y a quelques jours, les services de François Fillon ont toutefois rejeté l'accusation, indiquant qu'il n'y avait eu aucune approbation du côté de Matignon. Le Premier ministre doit-il être entendu dans ce dossier? "S'il n'y a pas de Bleu, il n'y a aucune raison de chercher du côté de Matignon", tranche Corine Lepage. Dans la mécanique gouvernementale, un Bleu de Matignon est une information primordiale, un résumé parfait de ce qu'il faut comprendre et retenir d'une situation donnée. Un document classé confidentiel, donc.
L'instruction judiciaire enclenchée
Le 11 août dernier, Corinne Lepage a saisi le procureur général de la Cour de cassation, "seule personne qui pouvait, à mon sens, juger s'il y avait assez d'éléments pour entamer une quelconque procédure", dit-elle. Le procureur a ensuite saisi, à son tour, la Cour de justice de la République. Cette instance, créée en 1993, est la seule juridiction habilitée à traiter les soupçons de délits de ministres dans leurs fonctions. Son procureur, Jean-Louis Nadal, a déclenché des poursuites début décembre. Des demandes qui ont abouti, ce jeudi, à l'ouverture d'une enquête pour "prise illégale d'intérêts", décidée par la commission des requêtes de la CJR. En revanche, l'incrimination de "favoritisme", portée par Jean-Louis Nadal, n'a pas été retenue. «Cette décision a conforté ma démarche initiale sur le plan juridique –cela prouve qu'il y a des éléments dans ce dossier– comme sur le plan politique", réagit Corinne Lepage, avant d'expliquer: "Un politique ne peut être dans la plainte permanente, il doit agir au nom de ses convictions. Ce que j'ai fait." André Vallini relativise toutefois l'ouverture de l'enquête: "Une instruction va être entamée. C'est seulement à la fin de celle-ci que les magistrats professionnels décideront s'il y a assez d'éléments pour un procès." Après quoi, si l'affaire n'est pas classée, Éric Woerth sera traduit devant la CJR, composée de parlementaires. La peine encourue pour le délit de "prise illégale d'intérêts" peut aller jusqu'à cinq ans de prison et 75.000 euros d'amende.
Éric Woerth, un "symbole" présumé innocent
Jusqu'à l'issue de ce dossier, Éric Woerth reste présumé innocent. "Si je peux me permettre l'expression, moi, je ne pense rien", insiste André Vallini, avant de justifier sa neutralité: "La présomption d'innocence prime avant tout. Peu importe qu'il s'agisse de Julien Dray, de Charles Pasqua ou d’Éric Woerth, quel que soit leur parti, je m'oblige à respecter ce principe fondateur de notre système judicaire." Corinne Lepage est plus nuancée: "La présomption d'innocence, bien sûr. Mais ni plus, ni moins que pour un autre citoyen! «Reste qu’Éric Woerth est un "symbole" selon la présidente de Cap21. L'affaire de l'hippodrome de Compiègne, tout comme le dossier complexe Woerth-Bettencourt, a contribué à envenimer le débat sur les retraites. "Cela a échauffé un climat politique déjà bien tendu du fait de la mauvaise réforme des retraites que proposait l'exécutif", note André Vallini avant de conclure: "Il y a eu des interférences. Mais la CJR doit désormais savoir sortir les événements de leur contexte pour les analyser à froid."
Source: leJDD.fr
annexe 6 : la sémillante ex directrice du PMU : Emmanuelle MALECAZE-DOUBLET. Par sa simple présence et sa personnalité, Emmanuelle MALECAZE-DOUBLET a donné un sacré coup de féminité et de glamour ( voir photos ci-dessous) au monde viril des courses
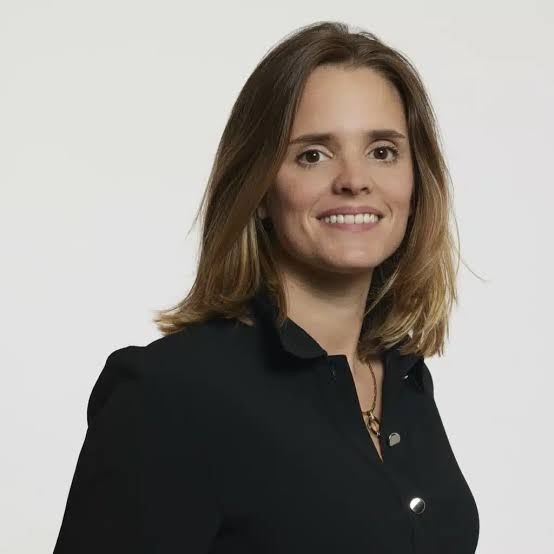
------
ANNEXES SECONDAIRES : 6 annexes sur le livret A notées de 1 à 6
ANNEXE 1 = "Livret A : pourquoi la baisse du taux est un bol d'air pour les banques françaises"( Marion Heilmann, les échos 19/1/2026)
ANNEXE 2 : La banque de france veut spolier les épargnants : ancien cadre de BNP Paribas le gouverneur de la Banque de France : François VILLEROY DE GALHAU veut dérèglementer les plans d'épargne logement pour faire un cadeau de 4 milliards aux banques Le Livret A semble parfois intouchable, tant il est ancré dans notre histoire financière et sociale depuis plus de deux siècles. Pourtant, au fil des ans, son taux s’est transformé en variable d’ajustement au service des intérêts du Trésor et de certains lobbies. Aujourd’hui, la Banque de France plaide pour une baisse du rendement à 2,4 % Dans les coulisses de Bercy, de la Fédération bancaire française (FBF) et de la Caisse des Dépôts, les négociations et les lobbys sont discrets, mais répétés. ( Baisse du Livret A : le Scandale d’État Français !( libre & riche - https://libre-et-riche.net/articles/baisse-du-livret-a-le-scandale-detat-francais-libre-et-)
ANNEXE 3 : Les trois mensonges du Livret A = La popularité du produit d'épargne préféré des Français repose sur une triple mystification. (les échos François VIDAL , 29 janvier 2026)
ANNEXE 4 = Les épargnants français sont-ils maudits Si l'épargne des ménages est au sommet, elle ne leur permet pas vraiment de s'enrichir. La faute à une forme de conjuration, dont l'État est le principal bénéficiaire (...) les dépôts bancaires, c'est-à-dire l'argent déposé sur les comptes courants, ne sont que rarement rémunérés( les échos, 2 juillet 2025, François VIDAL)
ANNEXE 5 =" Où sont placés les 6.600 milliards d'épargne des Français ? (les échos 8 janvier 2026 Ingrid FEUERSTEIN)
ANNEXE 6 : «Récupérons ces 300 milliards» : le gouverneur de la Banque de France veut mobiliser l’épargne privée pour le financement de l’UE( Anna GROSZ, le figaro, 23 janvier 2025)
_____
ANNEXE 1= "Livret A : pourquoi la baisse du taux est un bol d'air pour les banques françaises"( Marion Heilmann, les échos 19 janvier 2026) extraits
Les banques françaises respirent. La baisse du taux du Livret A à 1,5 % dès le 1er février leur offrira un gain de 530 millions d'euros sur l'année. En trois ans, elles auront ainsi économisé 4 milliards d'euros, un soulagement après une hausse des taux fulgurante qui avait pesé sur leurs marges. Une baisse du taux du Livret A, ce sont des intérêts en moins à verser aux épargnants. Voilà une bonne nouvelle pour les banques françaises. la baisse du livret A de 1,7 % à 1,5 % et celle du Livret d'épargne populaire de 2,7 % à 2,5 % au 1er février prochain vont leur accorder un petit bol d'air de 530 millions d'euros. Concrètement, avec la révision à la baisse de ces taux, ce sont les intérêts qu'elles n'auront pas à verser aux épargnants sur la période de février à décembre 2026, si les encours restent stables et que le taux ne varie pas une nouvelle fois au 1er août, selon l'agence de notation Fitch.
ANNEXE 2 = Baisse du Livret A : le Scandale d’État Français !( libre & riche - https://libre-et-riche.net/articles/baisse-du-livret-a-le-scandale-detat-francais-libre-et-)
Le Livret A, pilier de l’épargne française, cache des mécanismes défavorables face à l’inflation. Découvrez son histoire, ses enjeux économiques, et comment l’État en profite au détriment des épargnants. Transparence et alternatives sont essentielles.
- Le Livret A semble parfois intouchable, tant il est ancré dans notre histoire financière et sociale depuis plus de deux siècles. Pourtant, au fil des ans, son taux s’est transformé en variable d’ajustement au service des intérêts du Trésor et de certains lobbies. Aujourd’hui, la Banque de France plaide pour une baisse du rendement à 2,4 %
- Dans les coulisses de Bercy, de la Fédération bancaire française (FBF) et de la Caisse des Dépôts, les négociations et les lobbys sont discrets, mais répétés. Il s’agit d’obtenir de petits ajustements, mais qui, mis bout à bout, aboutissent à un écart massif quand on le rapporte aux centaines de milliards d’encours.
- Selon certaines estimations, le manque à gagner collectif pour les épargnants, compte tenu des écarts de taux accumulés depuis 2019-2020, se chiffrerait à plus de 70 milliards d’euros.
- Selon certaines estimations, le manque à gagner collectif pour les épargnants, compte tenu des écarts de taux accumulés depuis 2019-2020, se chiffrerait à plus de 70 milliards d’euros.
ANNEXE 3 = Les trois mensonges du Livret A = La popularité du produit d'épargne préféré des Français repose sur une triple mystification. Plaidoyer pour la fin d'un mythe par notre éditorialiste François Vidal. Imaginé il y a 206 ans, le Livret A peut-il encore vivre avec son temps ? (les échos François VIDAL , 29 janvier 2026)
Pour la première fois depuis dix ans, l'an dernier, les Français ont retiré davantage d'argent de leur Livret A qu'ils n'en ont ajouté. Le mouvement reste modéré, la décollecte atteint 2,1 milliards d'euros. Pas grand-chose comparés aux quelque 900 milliards d'euros entreposés dans les coffres de la Caisse des Dépôts et Consignation (CDC) et des banques qui se partagent la manne de l'épargne réglementée, dont le petit livre rouge préféré des ménages est le produit phare.
Ce recul n'a cependant rien d'anodin. Au moment où les ménages thésaurisent massivement - environ 18 % de leur revenu disponible, un niveau proche des records -, il témoigne de l'attractivité déclinante de ce produit d'épargne. Pour avoir une idée de l'intensité de ce désamour, il faudra observer la tendance des prochains mois, alors que son rendement va encore diminuer passant de 1,7 % à 1,5 % au 1er février.
Pour ménages aisés : Mais, sans attendre, on peut d'ores et déjà affirmer que cette décollecte est une bonne nouvelle aussi bien pour les épargnants que pour l'économie française. Car le succès historique de cet ovni du paysage de l'épargne mondiale, dont 58 millions de nos compatriotes de tous âges détient un exemplaire, repose sur trois mensonges. Le premier, c'est de prétendre qu'il s'agit d'un produit d'épargne populaire. Alors bien sûr, n'importe qui peut ouvrir gratuitement un Livret A, y verser de 1 à 22.950 euros, en disposer sans contrainte et percevoir les intérêts correspondant au taux en vigueur sans payer d'impôt. Le tout sans risque, puisque l'État apporte sa garantie au dispositif. Le problème, c'est que nombre de Livrets A sont vides ou presque. Selon le dernier rapport de l'Épargne réglementée, en 2024 près de 50 % d'entre eux abritaient 1 % de la collecte totale. Leur solde moyen s'élevait à 160 euros à peine. De quoi générer 2,80 euros d'intérêts annuels, ce qui ne change pas vraiment la situation patrimoniale de leurs détenteurs. A l'inverse, 15 % des livrets concentrent près de la moitié de la collecte et absorbent l'essentiel de la rémunération versée par l'État. En clair, le Livret A est avant tout un moyen pour des ménages aisés de constituer une épargne liquide et défiscalisée.
Érosion monétaire
Le deuxième mensonge concerne son attractivité financière, qui serait dopée par son absence de fiscalité. Sur les dix dernières années, le Livret A n'a offert qu'à trois reprises une rémunération supérieure à l'inflation. En d'autres termes, la valeur de l'épargne qui y est placée s'érode la plupart du temps. Drôle de bilan pour un produit censé faire fructifier le bas de laine des épargnants. Pour atteindre cet objectif, ces derniers seraient sans doute mieux inspirés de se tourner vers d'autres supports tout aussi peu risqués mais plus rémunérateurs, comme les comptes à terme par exemple. Mais le plus grave pour le pays, c'est que ce produit créé il y a plus de deux siècles ne remplit qu'à la marge sa promesse existentielle, qui est d'orienter une partie de l'épargne des Français vers l'économie réelle. D'abord, parce qu'une petite moitié de la collecte reste dans les livres des banques de leurs détenteurs. Ces sommes, de l'ordre de 250 milliards d'euros, servent certes à financer des PME… tout comme le reste des bilans bancaires. Transformer les dépôts en source de financement est même l'essence du métier de banquier. Et les établissements de crédit le font sans bourse délier, puisqu'ils ne rémunèrent pas les comptes courants de leurs clients…
Les placements d'épargne préférés des Français
Pour la portion de la collecte du Livret A, et plus largement de toute l'épargne réglementée (Livret A, LDDS, LEP), centralisée à la CDC, l'équation est différente. La moitié environ des 440 milliards qui y sont gérés au titre du Livret A servent bien à financer des missions d'intérêt général : le logement social et la transition écologique principalement. Mais le reste, soit plus de 200 milliards, est investi en Bourse et dans les obligations d'État pour assurer la liquidité et la rémunération promises aux épargnants. En clair, sur les quelque 600 milliards d'euros déposés sur le Livret A et consorts, à peine un tiers est fléché vers des missions d'intérêt général. De quoi questionner l'utilité économique du dispositif. D'autant que les banques sont commissionnées sur la partie de la collecte qu'elles rétrocèdent à la CDC. Ce qui, ajouté au coût de l'exonération fiscale accordée aux intérêts de l'épargne réglementée (3,7 milliards environ en 2024), en renchérit la facture totale pour la communauté. De là à considérer qu'il est temps de repenser un instrument imaginé il y a 206 ans…
ANNEXE 4 = Les épargnants français sont-ils maudits ? ( les échos, 2 juillet 2025, François VIDAL)
Si l'épargne des ménages est au sommet, elle ne leur permet pas vraiment de s'enrichir. La faute à une forme de conjuration, dont l'État est le principal bénéficiaire, constate notre éditorialiste François Vidal. Dans l'Hexagone, les dépôts bancaires, c'est-à-dire l'argent déposé sur les comptes courants, ne sont que rarement rémunérés. Les épargnants français sont des magiciens dotés d'un talent particulier. Ils parviennent à mettre énormément d'argent de côté sans que cela ne leur rapporte grand-chose. Un véritable tour de force !Au premier trimestre, ils ont économisé près de 19 % de leur revenu disponible. Hors période de confinement, ce niveau est sans équivalent depuis quarante-quatre ans. Ce qui dit beaucoup sur le faible niveau de confiance des ménages dans l'avenir du pays, mais c'est un autre sujet. Fidèles à leurs habitudes, ils ont placé l'essentiel de ces sommes dans des produits sans risque. Pas question de mettre en péril leur capital. Résultat, ils ne devraient en tirer qu'un faible rendement, pas très éloigné des +13 % enregistrés entre 2013 et 2023. Une misère quand on sait que le CAC 40 par exemple a progressé de 70 % sur la période.
Les ménages américains loin devant
A long terme, ce comportement de fourmis, assez répandu dans le reste de l'Europe, a des conséquences massives sur l'évolution de leur patrimoine et sur le financement de l'économie. Mario Draghi en a fait une démonstration éclatante dans son fameux rapport. Entre 2009 et 2023, les ménages américains ont épargné quatre fois moins que leurs homologues européens, mais leur patrimoine, largement investi en actions, a augmenté de 150 %, soit trois fois plus vite que le nôtre. Cet appauvrissement relatif, le reste de l'économie en pâtit aussi, puisqu'il est insuffisamment irrigué par une manne qui atteint au total 35.000 milliards de dollars à l'échelle du continent. Et la récente annonce de la création d'un label « Finance Europe » par sept pays de l'Union dont la France, censé flécher l'épargne vers les actions d'entreprises - qu'elles soient cotées ou non - n'y changera rien. Les habitudes sont trop ancrées.
Le rôle des banquiers
Cette divergence entre les épargnants européens et américains s'explique d'abord par des différences culturelles. Un moindre appétit pour le risque notamment que l'on retrouve dans bien d'autres domaines. Mais, en France, c'est aussi et avant tout le résultat d'une forme de conjuration qui conduit l'épargnant à privilégier une sécurité devenue largement factice.
Le principal responsable de cette prudence générale est l'Etat.Les banquiers y jouent un rôle important. Dans l'Hexagone, les dépôts bancaires, c'est-à-dire l'argent déposé sur les comptes courants, ne sont que rarement rémunérés. L'incitation des établissements à conseiller à leurs clients de placer ces sommes n'est donc pas très forte. D'autant que cette version moderne du bas de laine constitue une ressource quasi gratuite pour les banques, qui, elles, savent le mettre au travail. Au total, fin 2024, elle représentait 750 milliards d'euros, soit 12 % de l'épargne financière totale, selon la Banque de France.
Source de financement captive
Mais le principal responsable de cette prudence générale est l'État. Si les placements préférés des Français sont le Livret A et ses avatars et les contrats d'assurance-vie en euros, c'est-à-dire investis en obligations d'État pour l'essentiel, cela ne doit rien au hasard. Ces deux placements constituent pour la puissance publique des poches de financement essentielles. A la disposition du logement social pour le petit livret rouge, à celle de la dette publique pour les contrats en euros. Ce qui explique sans doute que l'un comme l'autre bénéficient d'un régime fiscal de faveur, plafonné pour le Livret A et assorti d'une durée minimale de détention pour l'assurance-vie. Une carotte à l'efficacité éprouvée, puisque ces placements représentent 3.000 milliards d'euros environ, soit près de 50 % de l'épargne des Français, pour un rendement, certes garanti, mais modeste. En tout cas, inférieur à l'inflation ces dernières années.
La pierre pour les vieux jours
A ce contexte peu propice à la prise de risque, s'ajoute la sécurité offerte par notre régime de retraite. Assurés de percevoir une pension à l'issue de leur carrière, les Français ne misent qu'à la marge pendant leur vie active sur des placements susceptibles de générer des revenus supplémentaires une fois à la retraite. Dès qu'ils le peuvent, ils préfèrent le plus souvent investir dans la pierre pour leurs vieux jours. Ce manque d'appétit s'est légèrement estompé ces dernières années - en raison probablement des inquiétudes sur la pérennité de nos régimes de pensions - comme en témoignent la montée en puissance des unités de compte dans l'assurance-vie oula collecte croissante des PER. Pas de quoi cependant remettre en cause les grands équilibres de notre épargne. Tout cela ne serait pas si grave finalement si l'agenda financier du pays était dégagé. Ce ne serait qu'une occasion manquée. Mais les nouveaux besoins de notre économie (transition énergétique, effort militaire), les incertitudes liées au financement de nos retraites et plus largement la dégradation des comptes publics changent la donne. Les refuges traditionnels ne le sont plus. Les épargnants vont devoir prendre plus de risques. Pour faire fructifier leur patrimoine. Mais aussi et peut-être surtout pour protéger leur épargne.
ANNEXE 5 = Où sont placés les 6.600 milliards d'épargne des Français ? (les échos 8 janvier 2026 Ingrid feuerstein) extrait
Malgré des comportements qui évoluent, l'épargne des Français reste investie dans des produits peu risqués. Une étude du Trésor qui paraît ce jeudi décrypte dans le détail ce que finance ce gigantesque stock. Le taux d'épargne financière des Français a dépassé celui des ménages allemands pour la première fois depuis l'année 2000. (Photo iStock)Orienter l'épargne des Européens pour financer les investissements futurs. C'est tout le sens des discussions qui se tiennent à Bruxelles autour de l'Union de l'épargne et de l'investissement. En France, cette manne est particulièrement abondante depuis le Covid. Le taux d'épargne financière (10,5 % du revenu disponible brut) a même dépassé celui des ménages allemands pour la première fois depuis l'année 2000.Dans une étude qui paraît ce jeudi, le Trésor à Bercy s'est attaché à montrer ce que finançait ce gigantesque stock, qui a atteint 6.596 milliards d'euros au deuxième trimestre 2025.
ANNEXE 6 = «Récupérons ces 300 milliards» : le gouverneur de la Banque de France veut mobiliser l’épargne privée pour le financement de l’UE( Anna Grosz, le figaro, 23 janvier 2025)
Publicité
Au lendemain de l’investiture de Donald Trump, l’heure est au volontarisme pour François Villeroy de Galhau. Le gouverneur de la Banque de France a ainsi salué au micro de BFM Business le discours prononcé ce mardi par Ursula von der Leyen lors du forum de Davos. «Elle a dit que nous, Européens, nous tiendrons à nos valeurs, aux règles du droit. Simplement nous devons être plus offensifs dans la façon de les défendre. Et puis elle a dessiné un programme de changement de l’Europe, d’accélération de la croissance et de l’innovation en Europe», s’est félicité François Villeroy de Galhau. L’occasion pour le gouverneur de la Banque de France de rappeler que le «sort» des Européens «ne dépend pas que des Américains et des Chinois». «Il est temps d’actionner les leviers que nous avons en Europe» pour investir, a-t-il déclaré, évoquant «une ressource dont on ne parle jamais : l’épargne privée». Selon lui, celle-ci est en effet particulièrement «abondante», et ne profiterait pas aux entreprises européennes : «il y a 300 milliards d’euros d’épargne des Européens qui vont s’investir hors d’Europe, et d’abord aux États-Unis», a-t-il rappelé.
Ainsi, «nous ne manquons pas de capital, mais nous manquons de marchés de capitaux et de façon générale d’intermédiation financière qui est beaucoup plus forte aux États-Unis», affirmait le gouverneur de la Banque de France. «Récupérons ces 300 milliards pour faire face aux besoins d’investissement que nous avons en Europe» et «utilisons nos atouts», a-t-il lancé.
.